この記事の目次
- この記事の結論(先に「今の事実」だけ)
- 塗装業界の現状は、需要は続くが担い手と利益の制約が重く、事業承継が動いている(5指標の早見表)
- 塗装業界は今後、需要は続くが担い手と原価の制約で事業者の選別が進む方向にある
- 塗装業界の市場規模と事業者数 — 「塗装単独の統計は無い」という前提から
- 担い手の動向 — 就業者の減少と高齢化
- 足元の経営環境 — 利益率・休廃業・2024年問題・原価高(労務単価・塗料)
- 下請構造と単価の実態 — 多重下請のなかの価格交渉力
- 【M&A・投資視点】動向としてのM&A・事業承継 — 後継者不在と第三者承継の“今”
- よくある質問(FAQ)
- まとめ — “今の事実”を踏まえ、次にどこを読むか
- 免責
- 出典
「塗装業界は今どうなっているのか」——倒産が増えている、人手が足りない、塗料が値上がりしている、後継者がいない……断片的な見出しは目にしても、出典付きで整理された全体像はなかなか見当たりません。本記事は、塗装業界の“今”を①市場の捉え方 ②担い手 ③足元の経営環境 ④下請構造・単価 ⑤M&A・事業承継という5つの定点観測項目で、公的統計・調査会社データをもとに中立に整理します。「だから将来どうなるか/今が売り時か」という解釈や見通しは断定せず、その判断は塗装業の将来性をはじめ各専門記事へご案内します。まずは事実を一望し、自分の関心に応じて次に読むべき記事への地図を手に入れてください。
この記事の結論(先に「今の事実」だけ)
本記事は「業界の今」を中立に定点観測するものです。将来性の解釈・売り時/買い時の判断は将来性ハブへ。
- 市場規模:塗装業単独の市場規模(金額)を示す官庁統計は存在せず[C-02]、建築物リフォーム・リニューアル受注高 13兆8,303億円(令和6年度計・前年度比+4.2%/住宅▲3.3%・非住宅+7.7%) と建設業許可業者数(塗装工事業)74,593業者(2025年3月末・前年比+3.1%) で需要規模を近似します[C-01][C-09]。
- 担い手:建設業就業者は1997年685万人から 2024年477万人(国交省・令和6年平均、ピーク比約▲30%) へ減り、55歳以上36.7%・29歳以下11.7% と高齢化が進みます[C-03][C-04]。
- 経営環境:職別工事業(塗装工事業を含む代理指標)の営業利益率は 令和6年度=0.30%(建設業全体1.20%。自己資本比率32.22%は5区分で最低) で、令和4年度の▲0.42%(営業赤字)からは改善したものの薄利です。加えて2024年問題・公共工事設計労務単価13年連続上昇(加重平均値24,852円・全国全職種単純平均で前年度比+6.0%)・塗料の高止まりという原価圧があります[C-05][C-11][C-12]。
- 事業承継:建設業全体の後継者不在率57.3%(2025年・帝国データバンク調査。比較対象の大分類8業種で最高) で、塗装業単独の値ではありません(中分類「職別工事」は61.3%・参考値)。第三者承継(M&A)の成約は 2,132件で過去最高(全業種)です[C-07][C-08]。
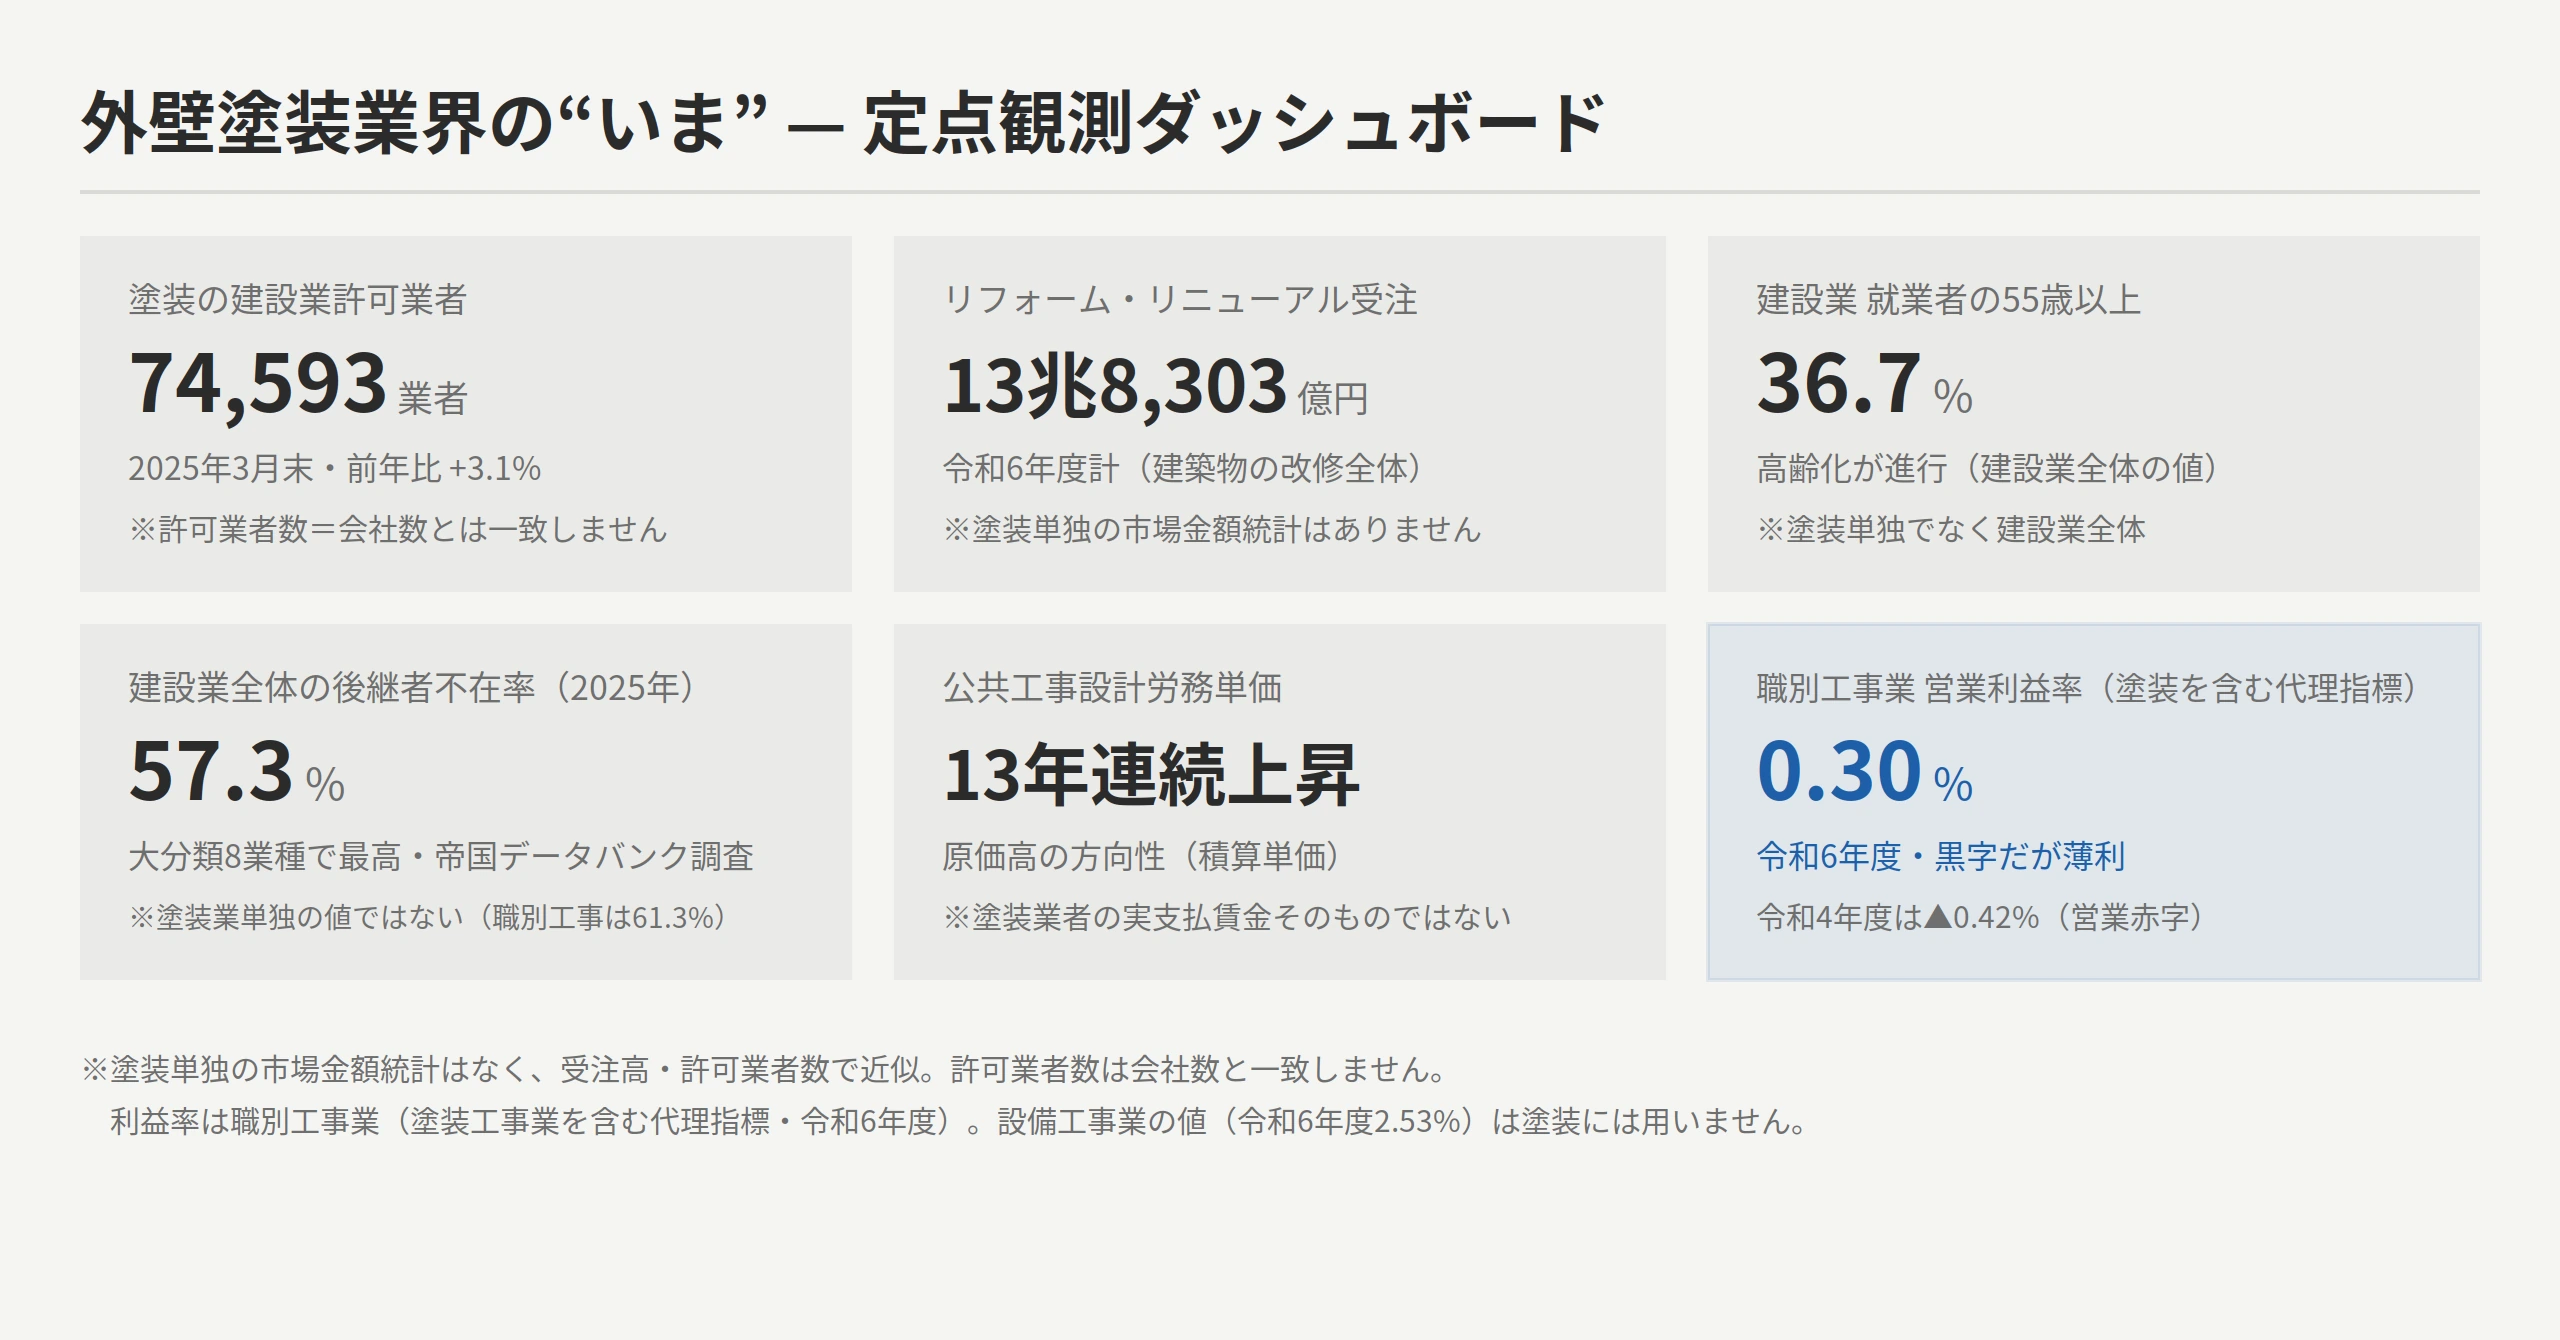
図解F1:塗装業界の“今”の定点観測ダッシュボード。市場規模は塗装単独の金額統計が無く、リフォーム受注高・許可業者数で近似。利益率は職別工事業(塗装工事業を含む代理指標)の令和6年度0.30%(令和4年度は▲0.42%=赤字)。後継者不在率57.3%は建設業全体の値(2025年・帝国データバンク調査)で、塗装業単独の値ではない。先行きの解釈は別記事へ。
塗装業界の現状は、需要は続くが担い手と利益の制約が重く、事業承継が動いている(5指標の早見表)
塗装業界の現状を、一次統計で確認できた5つの指標に絞って並べます。詳しい注意点は各節で説明します。
| 指標 | 最新の値 | 時点 | 読み方 |
|---|---|---|---|
| 建設業許可業者数(塗装工事業) | 74,593業者(前年比+3.1%) | 2025年3月末 | 事業者の母数は増加基調。許可保有数であり会社数ではない[C-09] |
| 建築物リフォーム・リニューアル受注高 | 13兆8,303億円(+4.2%) | 令和6年度 | 改修需要は縮んでいない。塗装単独の金額ではない[C-01] |
| 建設業就業者 | 477万人(ピーク比約▲30%) | 令和6年平均 | 1997年の685万人から減少。55歳以上が36.7%[C-03][C-04] |
| 職別工事業の売上高営業利益率 | 0.30%(建設業全体1.20%) | 令和6年度 | 塗装を含む区分の代理指標。令和4年度は▲0.42%(営業赤字)。粗利率とは別物[C-05] |
| 建設業全体の後継者不在率 | 57.3% | 2025年 | 比較対象の大分類8業種で最高。塗装業単独の値ではない[C-07] |
塗装業界は今後、需要は続くが担い手と原価の制約で事業者の選別が進む方向にある
結論は「需要は続くが、人と原価の制約が重く、制約を吸収できる会社とできない会社に分かれていく方向にある」です。これは統計から読める方向であり、将来の数値予測ではありません。
- 需要側:塗装工事業の許可業者数は2020年3月末の63,503業者から2025年3月末の74,593業者へ、5年で約17.5%増えました[C-09]。リフォーム・リニューアル受注高も13兆8,303億円で、需要が急に消えた統計は出ていません[C-01]。許可業者の増加は競争の強まりとして読めますが、許可数は会社数ではないため断定はしません。
- 供給側(人):建設業の技能者は60歳以上が約25.8%で、10年後に大半の引退が見込まれています[C-04]。2024年4月からは時間外労働の上限規制も適用されました[C-11]。
- 供給側(原価):公共工事設計労務単価は13年連続で上昇し、塗料・足場も高止まり傾向です[C-12][C-13]。
- 利益側:職別工事業(代理指標)の営業利益率は令和6年度で0.30%と薄く[C-05]、休廃業・解散は2024年に建設業で8,162件と業種別で最多でした[C-06]。
| 避けたい判断 | こうすればOK |
|---|---|
| 「改修需要が堅調だから安泰」と見る | 需要の底堅さと、人・原価・利益の制約を並べて見る |
| 「薄利で休廃業が増えているから先がない」と見る | 業界平均ではなく、自社の直請け比率・技能士・元請取引で見る |
需要の伸び方・二極化の詳しい見方・省エネや断熱改修の追い風の評価は、塗装業の将来性で扱っています。今が売り時かの判断は個社の状態で変わります。
塗装業界の市場規模と事業者数 — 「塗装単独の統計は無い」という前提から
まず「塗装業の市場規模は何兆円か」という問いから入りましょう。ただし、ここには最初に押さえておくべき注意点があります。何が分かって何が分からないかを、正直に確認します。
塗装工事業とは、建築物や構造物の外壁・屋根などを塗料で塗装し、保護・美観・機能(防水・遮熱・防錆)を付与する許認可ビジネスです。請負金額500万円以上の塗装工事には建設業許可(塗装工事業)が必要で、500万円未満の軽微な工事は許可不要です[C-09]。さらに一級/二級塗装技能士などの有資格者の層が重なり、新築よりも改修(塗替え)需要を主戦場とする労働集約型の業種です。
塗装業単独の「市場規模○兆円」を示す官庁統計は存在しない
結論から言えば、塗装業だけを切り出して金額(市場規模)を示す官庁統計は存在しません[C-02]。塗装は日本標準産業分類で職別工事業に含まれますが、経済センサスや建設工事施工統計は母数の定義が異なり、塗装だけを切り出した金額は公的には整理されていないのです[C-02]。そのため、「塗装市場は○兆円」と断定する記事を見かけたら、その金額がどの統計に基づくのかを確かめたほうがよい、というのが中立な見方です。本記事は金額を断定しません。
だから「リフォーム受注高」「許可業者数」で需要規模を近似する
金額が出せない代わりに、需要規模の近似として参照できるのがリフォーム受注高と許可業者数です。塗装は新築よりも改修(塗替え)需要が中心のため、まず改修市場の規模感として建築物リフォーム・リニューアル受注高13兆8,303億円(令和6年度計・前年度比+4.2%)が目安になります[C-01]。内訳は住宅が4兆1,318億円(同3.3%減)、非住宅が9兆6,984億円(同7.7%増)で、住宅は微減ながら非住宅が牽引し、改修市場全体は堅調に推移しています[C-01]。
事業者の規模感は許可業者数で見ます。建設業許可業者数(塗装工事業)は74,593業者(2025年3月末・前年比+3.1%)で、平成12年(2000年)の36,896業者からは緩やかな増加基調にあります[C-09]。
注:この受注高13兆8,303億円は塗装単独ではなく、建築物の改修・リニューアル工事全体の数値です[C-01]。また74,593は「建設業許可(塗装工事業)の許可業者数」であって、会社数ではありません。1社が複数業種の許可を持つため(複数業種の許可保有が全体の54.0%)、許可保有数≠会社数です[C-09]。業者数や受注高の増加は「需要が一定の規模で存在し、近年も縮小していない」ことの近似として扱うに留め、「成長している/斜陽だ」という評価はここではしません。
改修需要が一定の規模で続いているという事実は確かですが、その“先”の詳しい解釈——どこまで伸びるのか、二極化がどう進むのか——は別の話です。改修需要や省エネ・断熱改修の追い風をどう読むか・先行きの見立ては、塗装業の将来性で扱っています。相場や売却価格の目安は外壁塗装会社のM&A相場へ。
担い手の動向 — 就業者の減少と高齢化
需要規模の近似に続いて、担い手=人の動向を見ます。改修需要があっても、塗る職人がいなければ工事は回りません。ここは塗装業界の“今”を規定する制約条件です。
就業者は減り続けている
塗装業単独の就業者統計には公的区分がないため、ここでは「塗装業の担い手となる建設業就業者全体」の動向で接地します。建設業就業者は1997年の685万人をピークに減少が続き、2024年(令和6年平均)は477万人(国交省・ピーク比約▲30%)です[C-03]。
注:477万人は建設業全体の就業者数で、塗装単独の数値ではありません[C-03]。
高齢化が進んでいる
担い手は減るだけでなく高齢化しています。建設業就業者は55歳以上が36.7%、29歳以下が11.7%(2024年・全産業は55歳以上32.4%/29歳以下16.9%)と若年層が薄く[C-04]、技能者に絞ると60歳以上が全体の約25.8%を占め、10年後にはその大半が引退する見込みとされています[C-04]。
注:55歳以上36.7%は就業者ベース(2024年)、25.8%は技能者ベース(令和6年)と、対象が異なる指標です。いずれも「建設業全体の高齢化」を示すもので、混同しないよう併記しています。
ここで確認できるのは「担い手が減り、高齢化している」という現状の事実までです。「だから売り手有利になる」「人材・技能士ごと買われる」といったM&A的な解釈は「動向としてのM&A・事業承継」で軽く触れるに留め、人手不足を踏まえた将来見通しは塗装業の将来性へ、一級/二級塗装技能士など有資格者の査定価値は一級塗装技能士の評価へご案内します。
足元の経営環境 — 利益率・休廃業・2024年問題・原価高(労務単価・塗料)
改修需要は一定の規模で続いている一方で、足元の経営環境は楽観できません。利益率・休廃業・規制・原価という4点を、事実として並べます。
利益率は薄い(職別工事業の代理指標で営業利益率0.30%)
塗装単独の財務統計が無いため、ここでも「職別工事業(塗装を含む区分)」を代理指標として使います。職別工事業には大工・左官・内装仕上・解体なども含まれ、その値は塗装業の平均ではありません。また CIIC の集計対象は経営事項審査を受けた法人で、中小の塗装事業者全体を代表するとは限りません[C-05]。職別工事業の売上高営業利益率は令和6年度で0.30%で、建設業全体の1.20%を下回ります[C-05]。令和4年度▲0.42%(営業赤字)→令和5年度▲0.11%→令和6年度0.30%と改善はしていますが、黒字でもわずかです[C-05]。自己資本比率も32.22%と、建設業5区分のなかで最も低い水準です[C-05]。
注:業界サイトでよく見る「塗装の利益率20%」は、売上原価だけを引いた粗利率(売上総利益率)のことが多く、販管費・外注費まで引いた営業利益率とは別物です。CIICの令和6年度データでいう職別工事業の営業利益率は0.30%であり、粗利率と営業利益率を混同しないよう注意が必要です[C-05]。
「薄利だから将来がない」という解釈はここではしません。利益率の深掘りや社長年収の実態は塗装業の利益率・社長年収、将来性の見立ては塗装業の将来性へ。
休廃業・解散は増えている
休廃業・解散は増加傾向にあります。倒産(資金繰り等で追い込まれて事業を止める)とは別に、自主的に事業をたたむ「休廃業・解散」が増えています。帝国データバンクによれば、2024年の全国の休廃業・解散は69,019件で2016年以降最多、業種別では建設業が8,162件(前年比+7.0%)で最多でした[C-06]。注目すべきは、自主廃業する会社の約5割超(51.1%)が黒字、約65.1%が資産超過型[C-06]という点で、余力を残して畳む会社が少なくありません。
注:倒産・休廃業の件数は発行元(TSR/TDB)・年版で異なるため、本記事はそのつど発行元と年版を明記しています(ここで挙げた休廃業・解散はTDBの2024年集計)。また「倒産」と「休廃業」は別概念で、いずれも建設業全体の数字(塗装単独の公的区分はなし)です。黒字のまま畳む会社が5割超といった“解釈寄り”の論点(畳む余力があるうちに畳む、その許可・技能士・元請取引という資産は買われうる、等)は、廃業と売却の損得を扱う廃業と売却どっちが得か・塗装業の将来性へ送ります。
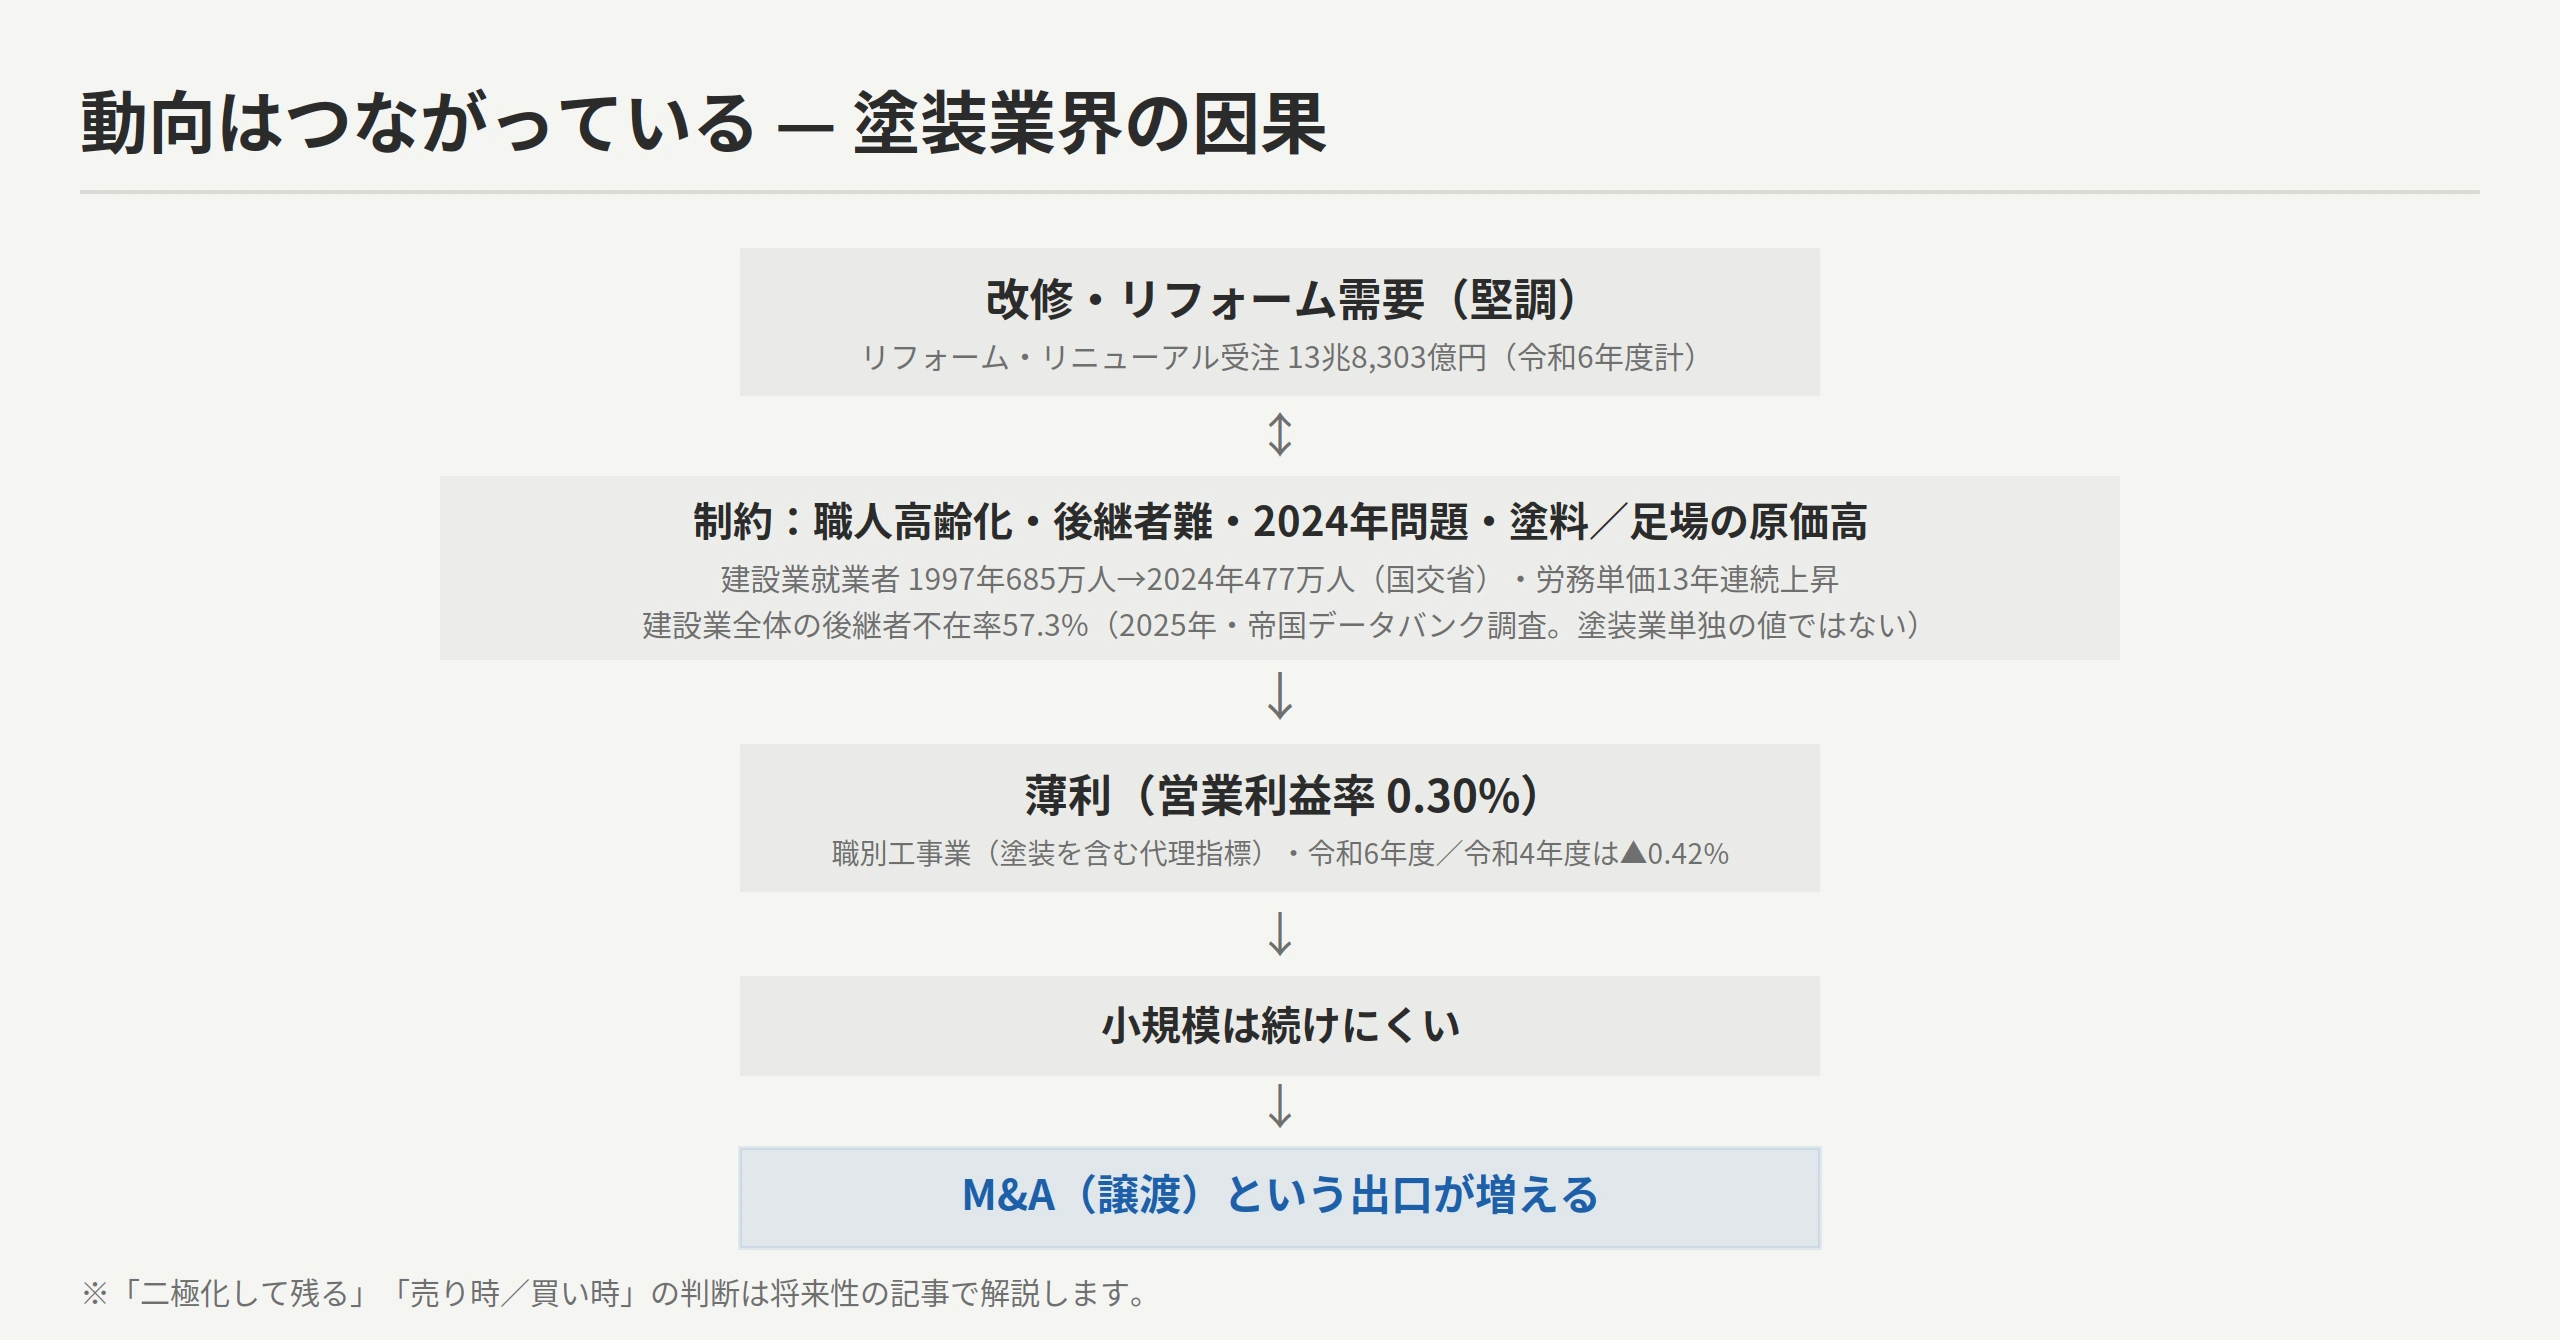
図解F2:塗装業界の“今”の因果マップ。改修需要(堅調)と制約(人手不足・後継者難・原価高)が薄利(職別営業利益率0.30%・令和6年度。令和4年度は▲0.42%=赤字)に重なり、動向としてM&A・第三者承継が増加。職別=塗装工事業を含む代理指標。後継者不在率57.3%は建設業全体の値(2025年・帝国データバンク調査)。二極化/売り時の判断は将来性ハブへ。
2024年問題・労務単価・塗料の原価圧
規制と原価の両面でも負担が増しています。令和6年(2024年)4月1日から、建設業に時間外労働の上限規制(原則 月45時間・年360時間/特別事情でも年720時間・単月100時間未満・複数月平均80時間以内)が適用されました[C-11]。いわゆる「2024年問題」で、労務管理やDX投資の負担増につながっています。
労務原価も上昇しています。公共工事設計労務単価は令和7年3月適用分で13年連続上昇し、全国全職種の加重平均値は24,852円(全国全職種単純平均で前年度比+6.0%)でした[C-12]。これは公共工事の積算単価であって塗装業者の実支払賃金そのものではありませんが、人件費の上昇基調を示す一次的な目安になります[C-12]。塗料・材料費についても、企業物価指数(化学製品)の上昇基調に沿って高止まりしているとされ、足場(仮設資材)のコストも鋼材・労務の上昇基調に沿って高止まりの方向にあります[C-13]。
注:塗料・足場の品目別の具体的な上昇率は公的には特定が難しく、本記事では数値を断定せず「高止まり傾向」という方向性のみをお伝えします[C-13]。
ここまでが足元の経営環境の事実です。これらを踏まえた「統計から読める方向」は冒頭の見立てで整理しており、二極化や淘汰の詳しい評価は塗装業の将来性へ。
下請構造と単価の実態 — 多重下請のなかの価格交渉力
なぜ塗装は薄利になりやすいのか。業界構造の側面から、サブキーワードの一角「塗装工事 下請 単価」に応えて事実を整理します。
多重下請構造のなかにある
建設業は、元請から下請・孫請へと仕事が流れる重層下請構造のなかにあることが多く、塗装工事も元請(ハウスメーカー・工務店・管理会社・元請塗装会社・ゼネコン・不動産会社など)との取引が中心になりがちです。国土交通省は、下請として中間段階に介在する企業が増えることで、下位下請の「施工の対価の減少や、労務費へのしわ寄せのおそれ」が生じると指摘しています[C-14]。本記事の整理では、自社で元請(施主直請け=戸建ての塗替えなど)を取れる会社は、単価・利益率が相対的に高い側面もあります。
単価・価格交渉力は小規模ほど弱い
本記事の整理では、下請中心の小規模な事業者ほど元請に対する価格交渉力が弱く、塗料の高止まりや労務単価の上昇を単価へ転嫁しにくくなります(買い手=元請の交渉力が強い構図)。また、元請からの値下げ圧や相見積もりによる価格競争も、薄利の一因と考えられます。
注:塗装工事の単価そのものは案件・地域・元請/下請の別による差が大きく、一次の単価表は存在しないため、本記事では具体額を出しません。ここでは「重層下請構造のなかで小規模ほど交渉力が弱い」という構造の事実を示すに留めます。
「だから元請化・専門化・規模化で交渉力を持てるか」という打ち手や、それが二極化につながるかという論点は塗装業の将来性、利益率への影響は塗装業の利益率・社長年収、参入時の単価競争は独立かM&A買収かへご案内します。
【M&A・投資視点】動向としてのM&A・事業承継 — 後継者不在と第三者承継の“今”
最後に、ここまでの動向がM&A・事業承継の側面でどう現れているかを、事実に絞って見ます。相場・評価・誰が買うか・売り時/買い時といった解釈は扱わず、各専門記事へご案内します。
後継者不在という供給側の事実
建設業全体の後継者不在率は57.3%(2025年・帝国データバンク調査。比較対象の大分類8業種で最高)です[C-07]。塗装業単独の値ではありません(同じ調査の中分類「職別工事」は61.3%で、参考値です)。ピークの71.4%(2018年)からは改善傾向にあり、全国平均(50.1%)よりは高いものの、「担い手の動向」で見た経営者の高齢化と重なって、後継者がいない会社が一定数あるという供給側の事実があります[C-07]。
第三者承継(M&A)が動向として増えている
「畳む(廃業)」以外の出口も広がっています。中小企業基盤整備機構の第三者承継(M&A)の成約は令和6年度に2,132件で過去最高を更新しました(全業種・うち成約譲渡企業の業種別で建設業が12.2%)[C-08]。後継者がいなくても「許可・技能士ごと第三者に譲る」という選択肢が、動向として現実的になってきている、ということです。
だから「動向としてのM&A」が増えている
後継者不在(「動向としてのM&A・事業承継」)・休廃業・解散の増加(「足元の経営環境」)・第三者承継の増加を並べると、塗装業界でもM&A・事業承継が動向として増えていることが、事実として読み取れます。ただし、ここで断定できるのはそこまでです。
- いくらで売れるか(相場・評価)は、年買法やのれんの考え方を含めて外壁塗装会社のM&A相場へ。
- 一級/二級塗装技能士・有資格者の査定価値は一級塗装技能士の評価へ。
- 誰が・なぜ買うのか(買い手タイプ)はM&A・売却事例へ。
- 畳むのと売るのはどちらが手元に残るかは廃業と売却どっちが得かへ。
- そもそも今が売り時/買い時か・将来性はどうかは塗装業の将来性へ。
建設業全体のM&A・許可承継の進め方を俯瞰したい場合は建設業のM&A・許可承継の全体像も参考になります。掲載中の案件は掲載中の建設・塗装関連のM&A案件一覧からご覧いただけます。
編集部より:動向の数字を、読みすぎない
「塗装業界の動向は?」と尋ねられると、つい建設業全体の後継者不在率57.3%・薄利・休廃業増・塗料高といった数字を並べたくなります。ですが一般に、こうしたマクロの動向は“売りに出る会社が増えている”という供給側の事実として現れる一方、ある会社が高く売れるか・続けられるか・買う価値があるかは、業界の動向ではなく、その会社が許可・一級/二級塗装技能士・元請の優良取引・戸建ての直請けリピート顧客をどれだけ束ねて持っているかで決まるとされます。「業界が薄利だから/休廃業が増えているから自社も先がない」と早合点するのも、「改修需要が堅調だから安泰」と楽観するのも、同じくらい危うい。動向は“地ならし”として正しく押さえ、最後の判断は個社の状態と、先行き・相場・廃業損得といった専門の物差しで——というのが一般的な順序と言われます。
自社の場合を確認する 事業の種類と状況から、売却価格の目安と価値を左右するポイントを確認できます。→ 事業価値を確認する
よくある質問(FAQ)
Q1. 塗装業界の今の動向はどうなっていますか? A. 要点は5つです。①市場規模は塗装単独の官庁統計が無く、リフォーム受注高13兆8,303億円(令和6年度計・+4.2%)・許可業者数74,593業者(2025年3月末・+3.1%)で需要規模を近似[C-01][C-02][C-09] ②担い手は建設業就業者が1997年685万人から2024年477万人(国交省・令和6年平均、ピーク比約▲30%)へ減り、高齢化(55歳以上36.7%)が進行[C-03][C-04] ③職別工事業(塗装工事業を含む代理指標)の営業利益率は令和6年度で0.30%(令和4年度は▲0.42%)と薄利、休廃業・解散も増加[C-05][C-06] ④重層下請構造のなか下位下請に対価減少・労務費しわ寄せのおそれ[C-14]、小規模ほど価格交渉力が弱い(本記事の整理) ⑤建設業全体の後継者不在率57.3%(2025年・帝国データバンク調査。塗装業単独の値ではない)・第三者承継2,132件と事業承継が動く[C-07][C-08]。先行きの解釈は塗装業の将来性へ。
Q2. 塗装業の市場規模はどのくらいですか? A. 塗装業だけを切り出して金額(市場規模)を示す官庁統計は存在しません[C-02]。塗装は職別工事業に含まれ、経済センサスや施工統計とも母数定義が異なるためです。本記事では「○兆円」と断定せず、建築物リフォーム・リニューアル受注高13兆8,303億円(令和6年度計・+4.2%)[C-01]や建設業許可業者数(塗装工事業)74,593業者(2025年3月末・+3.1%)[C-09]で需要規模を近似しています。許可保有数は会社数とは一致しません(複数業種の許可保有が54.0%)[C-09]。
Q3. 塗装業は人手不足ですか? A. 担い手は構造的に減り、高齢化しています。建設業就業者は1997年685万人から2024年477万人(国交省・令和6年平均、ピーク比約▲30%)へ減少し[C-03]、55歳以上が36.7%・29歳以下が11.7%と若手が薄く[C-04]、技能者は60歳以上が約25.8%を占め10年後に大半の引退が見込まれます[C-04]。いずれも建設業全体の値で、塗装業の担い手もこの母集団に含まれます。
Q4. 塗装工事業界で倒産・廃業は増えていますか? A. 休廃業・解散は増加傾向です。帝国データバンクによれば2024年の全国の休廃業・解散は69,019件で2016年以降最多、業種別では建設業が8,162件(前年比+7.0%)で最多でした[C-06]。自主廃業する会社の約5割超(51.1%)が黒字、約65.1%が資産超過型で、余力を残して畳む会社も多いのが実態です[C-06]。件数は発行元(TSR/TDB)・年版で異なり、「倒産」と「休廃業」は別概念です。畳むか売るかの損得は廃業と売却どっちが得かへ。
Q5. 塗装業の下請構造・単価はどうなっていますか? A. 建設業は元請から下請・孫請へ流れる重層下請構造のなかにあることが多く[C-14]、塗装も元請(ハウスメーカー・工務店・管理会社・ゼネコンなど)との取引が中心になりがちです。本記事の整理では、下請中心の小規模ほど元請への価格交渉力が弱く、塗料の高止まりや労務単価の上昇を単価へ転嫁しにくい構図があります。一方、施主直請け(戸建て塗替え)を取れる会社は単価・利益率が相対的に高い側面もあります。単価そのものは案件・地域差が大きいため、本記事では具体額を出しません。
Q6. 塗装業界でM&A・事業承継は増えていますか? A. 動向としては増えています。後継者不在(建設業全体の後継者不在率57.3%・2025年・帝国データバンク調査。比較対象の大分類8業種で最高で、塗装業単独の値ではありません)[C-07]と経営者の高齢化が重なり、「畳む」以外の出口として第三者承継(M&A)が現実的になっています。中小機構の第三者承継成約は令和6年度2,132件で過去最高を更新しました(全業種)[C-08]。ただし「増えている」という動向の事実までで、相場・評価・売り時/買い時の判断は別問題です。相場は外壁塗装会社のM&A相場、今が売り時かは塗装業の将来性へ。
Q7. 塗装業界は今後どうなる? A. 公的統計から読める方向は「需要は続くが、担い手と原価の制約が強まり、事業者の選別が進む」です。許可業者数は2020年3月末の63,503業者から2025年3月末の74,593業者へ約17.5%増え[C-09]、リフォーム受注高も13兆8,303億円と需要は縮んでいません[C-01]。一方で建設業の技能者は60歳以上が約25.8%で10年後に大半の引退が見込まれ[C-04]、公共工事設計労務単価は13年連続上昇[C-12]、職別工事業(塗装工事業を含む代理指標)の営業利益率は令和6年度で0.30%(建設業全体1.20%)と薄利です[C-05]。これは統計から読める方向であって将来の予測値ではありません。見通しの詳細は塗装業の将来性へ。
Q8. 今が売り時ですか? A. 売り時/買い時の判断は、業界の数字だけでは決められません。会社ごとの許可・技能士・元請取引で変わるためです。需要見通し・二極化の見方・省エネ/断熱改修の追い風の評価・「今が売り時か」の検討は塗装業の将来性、売却の相場感は外壁塗装会社のM&A相場で扱っています。
まとめ — “今の事実”を踏まえ、次にどこを読むか
塗装業界の“今”を5つの定点観測項目で整理しました。要点は次の3つです。
- 市場規模は塗装単独の統計が無く、リフォーム受注高13兆8,303億円(令和6年度計・+4.2%)・許可業者数74,593業者(2025年3月末・+3.1%)で近似する[C-01][C-02][C-09]。改修需要は一定の規模で続いている。
- 担い手は1997年685万人から2024年477万人(国交省・令和6年平均、ピーク比約▲30%)へ減り、55歳以上36.7%と高齢化している[C-03][C-04]。
- 職別工事業(代理指標)の営業利益率は令和6年度で0.30%と薄利、休廃業・解散は増加、労務単価13年連続上昇(加重平均値24,852円・全国全職種単純平均で前年度比+6.0%)・塗料の高止まりという原価圧も重なり、建設業全体の後継者不在率57.3%・第三者承継2,132件と事業承継が動いている[C-05][C-06][C-12][C-07][C-08]。
本記事は、これらを「今が売り時だ」と断定することは避けました。その判断は会社ごとに異なり、別の記事の役割だからです。自分の関心に応じて、次の専門記事へ進んでください。
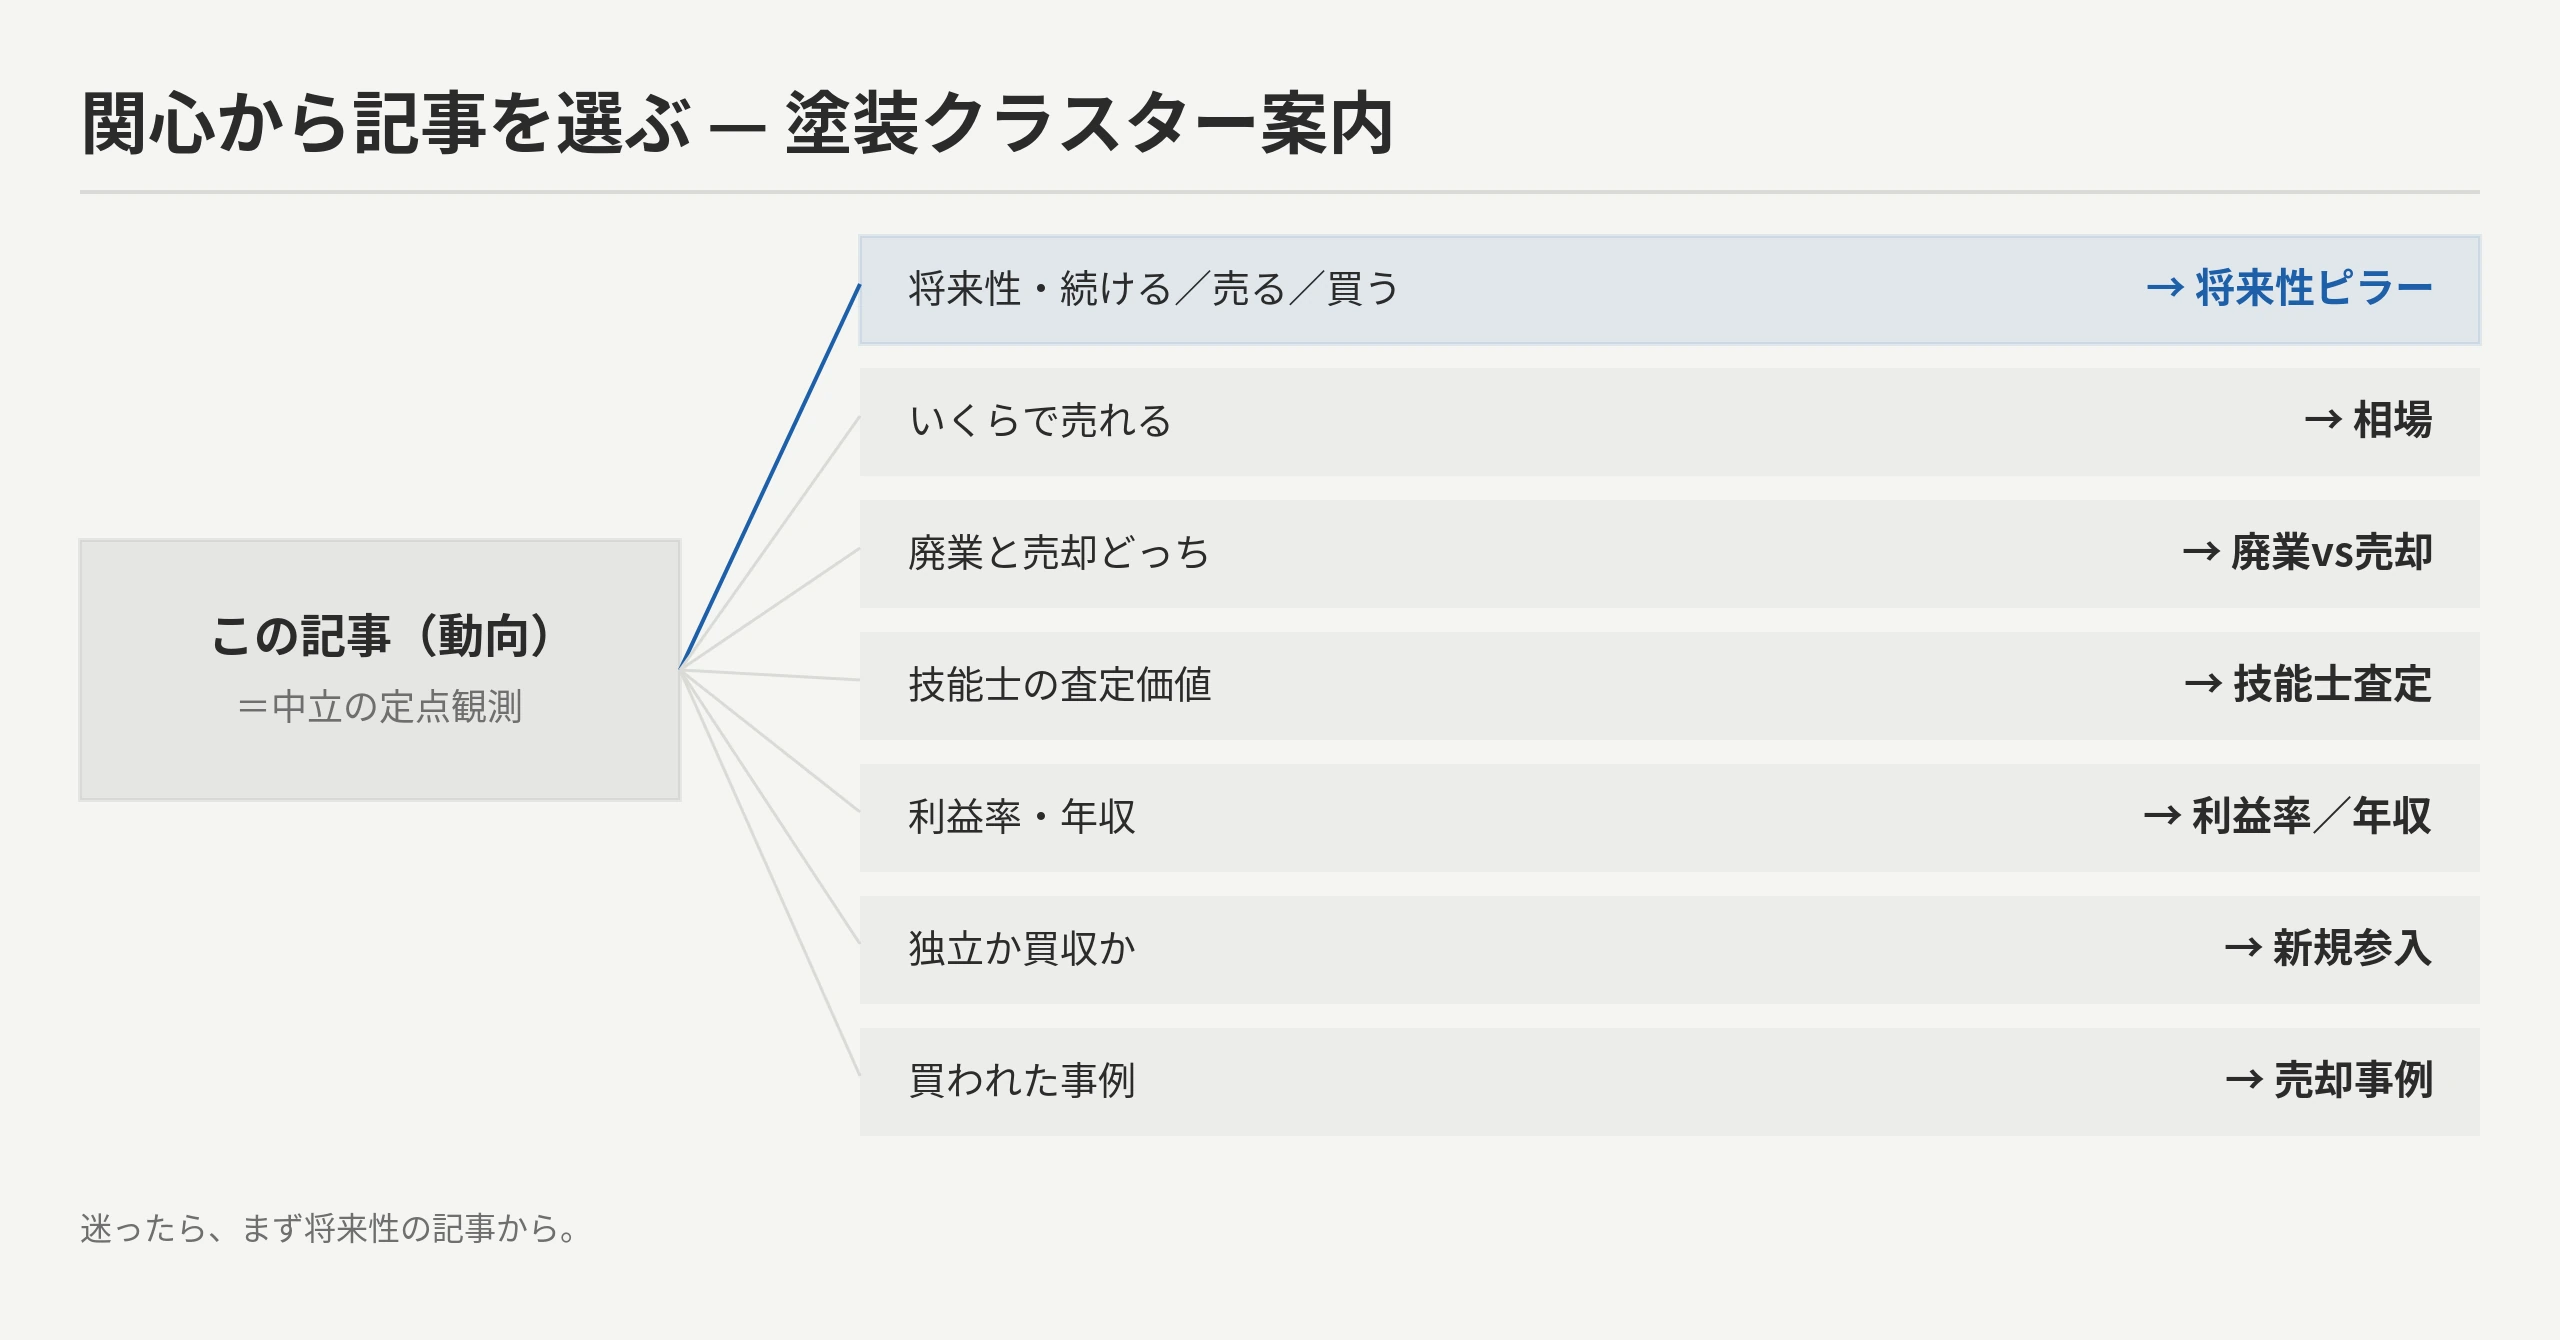
図解F3:本記事=中立の定点観測を起点にした関心別の交通整理マップ。事実の定点観測はここまで、解釈・判断は各専門記事へ(最重要は将来性ハブ)。
- 業界の今後・将来性の見立て → 塗装業の将来性
- 売却の相場・価格の目安 → 外壁塗装会社のM&A相場
- 畳むか売るかの損得(手取り比較) → 廃業と売却どっちが得か
- 一級/二級塗装技能士・有資格者の査定価値 → 一級塗装技能士の評価
- 利益率・社長年収の実態 → 塗装業の利益率・社長年収
- 参入するなら独立かM&A買収か → 独立かM&A買収か
- 誰が・なぜ売りに出るのか → M&A・売却事例
免責
本記事は塗装工事業界の動向に関する一般的な情報提供を目的としたものであり、特定の将来予測・査定額・成約・売却を保証するものではありません。①塗装業単独の市場規模は官庁統計が存在しないため、リフォーム・リニューアル受注高および許可業者数による近似であり断定ではありません ②利益率は職別工事業(塗装を含む区分)を代理指標とした令和6年度の値で(令和4年度は営業赤字)、CIIC の集計対象は経営事項審査を受けた法人のため中小事業者全体を代表するとは限りません ③倒産・休廃業の件数は発行元(TSR/TDB)・年版によって異なります ④塗料・足場の価格は方向性(高止まり傾向)の記載であり具体的な上昇率を断定するものではありません ⑤先行き・売り時/買い時の判断は各専門記事および専門家へご相談ください。許認可の承継可否は行政書士・行政庁、税務の取り扱いは税理士、契約・法務に関する事項は弁護士へご相談ください。本記事には当社サービス(事業価値の確認・案件情報)へのご案内を含みます。
出典
- [C-01] 建築物のリフォーム・リニューアル受注高は令和6年度計13兆8,303億円(前年度比+4.2%/住宅4兆1,318億円・▲3.3%/非住宅9兆6,984億円・+7.7%=非住宅牽引)— 国土交通省「建築物リフォーム・リニューアル調査報告(令和6年度計)」(T1): https://www.mlit.go.jp/report/press/content/001894226.pdf
- [C-02] 塗装業単独の市場規模(金額)を直接示す官庁統計は存在しない(塗装は職別工事業に含まれ、経済センサス・建設工事施工統計とも母数定義が異なる=受注高・許可業者数で近似)— e-Stat 経済センサス‐活動調査(建設業)/建設工事施工統計(T1): https://www.e-stat.go.jp/
- [C-03] 建設業就業者 1997年(平成9年平均)685万人→2024年(令和6年平均)477万人(ピーク比▲30.4%・約30%減)— 国土交通省 不動産・建設経済局建設振興課『最近の建設産業行政について』(令和7年9月)(T1): https://www.mhlw.go.jp/content/11600000/001566406.pdf
- [C-04] 建設業就業者の高齢化(55歳以上36.7%・29歳以下11.7%/全産業32.4%・16.9%/60歳以上技能者約25.8%・10年後に大半引退見込み)— 令和7年版 国土交通白書/国土交通省 不動産・建設経済局建設振興課『最近の建設産業行政について』(令和7年9月)(T1): https://www.mlit.go.jp/hakusyo/mlit/r06/hakusho/r07/html/n1111000.html / https://www.mhlw.go.jp/content/11600000/001566406.pdf
- [C-05] 職別工事業(塗装工事業を含む代理指標)の売上高営業利益率0.30%(令和6年度/建設業全体1.20%。推移は令和4年度▲0.42%(営業赤字)→令和5年度▲0.11%→令和6年度0.30%)・自己資本比率32.22%(令和6年度・5区分最低)。集計対象は経営事項審査の経営状況分析を申請した建設業専業の法人(大会社を除く)。※設備工事業の値(令和6年度2.53%)は用いない — 建設業情報管理センター(CIIC)「建設業の経営分析(令和6年度)」図表14・25(T2): https://www.ciic.or.jp/wp-content/uploads/2026/02/bunseki_R06.pdf (確認日 2026-10-22)/令和4年度の値は同(令和4年度): https://www.ciic.or.jp/wp-content/uploads/2024/01/bunseki_R04.pdf
- [C-06] 2024年の全国 休廃業・解散 69,019件(2016年以降最多)・建設業8,162件(前年比+7.0%・業種別最多)・自主廃業の黒字割合51.1%・資産超過型65.1% — 帝国データバンク「2024年『休廃業・解散』動向調査」(T2): https://www.tdb.co.jp/report/economic/kyuhaigyo_kaisan2024/
- [C-07] 建設業全体の後継者不在率57.3%(2025年・比較対象の大分類8業種で最高。塗装業単独の値ではない/中分類「職別工事」は61.3%(参考値)/2018年ピーク71.4%から改善・全国平均50.1%)— 帝国データバンク「後継者不在率動向調査2025」(T2): https://www.tdb.co.jp/report/economic/20251121-successor25y/
- [C-08] 中小機構の第三者承継(M&A)成約 令和6年度2,132件(過去最高・全業種/成約譲渡企業の業種別で建設業12.2%)— 中小企業基盤整備機構 プレスリリース(T1): https://www.smrj.go.jp/press/2025/f7mbjf000000dnpt-att/20250530_press01.pdf
- [C-09] 塗装工事業の建設業許可業者数74,593業者(2025年3月末・前年比+3.1%/平成12年36,896→令和7年74,593)。請負500万円以上で建設業許可(塗装工事業)が必要・500万円未満は許可不要。許可保有数≠会社数(複数業種の許可保有が54.0%) — 国土交通省「建設業許可業者数調査(令和7年3月末)」/建設業の許可とは(T1): https://www.mlit.go.jp/report/press/content/001889275.pdf / https://www.mlit.go.jp/totikensangyo/const/1_6_bt_000080.html
- [C-11] 令和6年(2024年)4月1日から建設業に時間外労働の上限規制が適用(原則 月45時間・年360時間/特別事情でも年720時間・単月100時間未満・複数月平均80時間以内)= 2024年問題 — 厚生労働省(T1): https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/roudoukijun/gyosyu/topics/01.html
- [C-12] 公共工事設計労務単価は令和7年3月適用分で13年連続上昇・全国全職種の加重平均値24,852円・全国全職種単純平均で前年度比+6.0%(公共工事の積算単価=労務原価の方向性で塗装業者の実支払賃金そのものではない)— 国土交通省 報道発表(令和7年2月14日)(T1): https://www.mlit.go.jp/report/press/tochi_fudousan_kensetsugyo14_hh_000001_00261.html
- [C-13] 塗料・材料費は企業物価指数(化学製品)の上昇基調に沿う高止まり、足場(仮設資材)も鋼材・労務の上昇基調に沿う高止まり方向(品目別の具体的な上昇率は公的に特定が難しく、本記事では方向性のみ)— 日本銀行 企業物価指数(T1・品目別実数は未特定): https://www.boj.or.jp/statistics/pi/cgpi_release/
- [C-14] 建設業の重層下請構造(元請→下請)について、国交省が「下位下請の施工の対価の減少や、労務費へのしわ寄せのおそれ」を指摘 — 国土交通省「重層下請構造の改善に向けた取組について」(T1): https://www.mlit.go.jp/common/001236203.pdf