この記事の目次
後継者がいない。職人も自分も歳をとった。元請の値下げ要請も、塗料や足場の原価高騰も止まらない——。続けるのは先細り、でも畳むには足場や車両の処分も倉庫の原状回復もある。そこで頭をよぎるのが「売れるなら売って引退したい。でも、うちはいくらになるんだ?」という問いです。本記事は、外壁塗装会社の売却相場の「読み解き方」と、税引後に残る「手取り」を、一次統計と実務目線でお伝えします。
この記事の結論(先に要点だけ)
- 外壁塗装会社に「これが相場」という単一の金額は存在しません。実務では年買法(時価純資産+営業利益の数年分。年数に一律の基準はない)で“目安”を置くことがあります[C-02]。
- 本記事の整理では、価格を押し上げるのは、建設業許可(塗装工事業)・一級/二級塗装技能士の在籍・安定した元請取引・直需リピート顧客・自社足場/車両・黒字低借入です。
- 株式譲渡なら、会社が持つ建設業許可は原則そのまま引き継がれます[C-06]。一方事業譲渡では建設業許可はそのままでは移らず、事前の認可を受けなければ空白期間(無許可営業リスク)が生じます[C-06]。
- 廃業は足場・車両の処分、倉庫の原状回復、退職金で持ち出しになりがち。会社に値が付くなら、譲渡のほうが手元に残るお金が多い場合があります。
- 次の一手は、畳む前に自社の事業価値の目安を確認すること。仲介に相談する前に、自分で相場感をつかんでおくのが安全です。
外壁塗装業界とは — リフォーム需要に支えられた「労働集約×許認可」ビジネス
「塗装業は斜陽だ」と思っていませんか。実は改修・リフォーム需要が中長期で見込まれ、許可と有資格者が参入障壁になる、値の付きやすい業種です。
外壁塗装業(塗装工事業)とは、建築物の外壁や屋根などを塗料で保護・美装する工事を請け負う業種で、建築物の防水・遮熱・美観維持に欠かせない「改修・メンテナンス需要」に支えられたビジネスです。
その需要基盤を示すのが改修市場です。建築物のリフォーム・リニューアル工事の受注高は、令和6年度計で13兆8,303億円(前年度比4.2%増)[C-10]。内訳は住宅が4兆1,318億円(同3.3%減)、非住宅が9兆6,984億円(同7.7%増)で、住宅は微減ながら非住宅が牽引し、改修市場全体では前年度を上回りました[C-10]。住宅ストックの高経年化が進むなか、塗り替え・改修の需要そのものが消える業種ではありません。
注:この受注高は塗装単独ではなく、建築物の改修・リニューアル工事全体(国交省が建設業許可業者5,000者を対象に調査)の数値です[C-10]。塗装単独の市場規模は公的区分がないため、改修市場全体の方向性で示しています。
一方で収益構造は厳しい。塗装工事業を含む「職別工事業」の売上高営業利益率は0.30%(令和6年度、建設業全体は1.20%)[C-05]。令和4年度の▲0.42%(営業赤字)からは改善しましたが、黒字でもわずかです。労働集約で材工費と元請・下請の重層構造のなか、薄利になりやすい業態です。
注:塗装単独の財務統計は公的区分がないため、塗装工事を含む「職別工事業」の値を代理指標として使っています。職別工事業には大工・左官・内装仕上・解体なども含まれ、その値は塗装業の平均ではありません。また CIIC の集計対象は経営状況分析を申請した建設業専業の法人(大会社を除く)で、中小の塗装事業者全体を代表するとは限りません[C-05]。
PESTで見れば、政策=住宅ストック対策・省エネ改修や遮熱塗料のトレンド、経済=塗料・足場の原価高騰、社会=職人の高齢化と採用難、技術=特殊塗装・高耐久塗料。需要はあるのに続ける体力が削られ、後継者問題が重なる構図です。
外壁塗装業界の需要動向や将来性の全体像は、外壁塗装業界の将来性・需要動向はこちらで俯瞰しています。本記事(相場・売却価格)と併せてご覧ください。
塗装業界の動向と将来性 — なぜ今、M&A出口が増えているのか
需要が堅調でも、すべての塗装会社が安泰ではありません。「小規模ほど詰む」構図が進み、出口としてM&A(譲渡)が現実的な選択肢になっています。
最大の背景は後継者問題です。建設業全体の後継者不在率は57.3%(2025年・帝国データバンク調査)で、比較対象の大分類8業種で最も高い水準です[C-01](全国平均は50.1%)。塗装業単独の値ではありません(同じ調査の中分類「職別工事」は61.3%で、参考値です)。ただし最も高かった2018年の71.4%から14.1ポイント低下しています[C-01]。同調査は、全国の不在率が下がった背景として、事業承継の相談窓口や支援策が全国に広がったことなどを挙げています[C-01]。
加えて財務の脆弱さがあります。職別工事業の自己資本比率は32.22%(令和6年度)と、建設業5区分で最も低い水準です[C-05]。薄利・低自己資本のなか、塗料や足場の原価高騰、いわゆる2024年問題後の労務環境の変化が小規模事業者の体力を削っています。
注:自己資本比率も塗装単独ではなく、職別工事業(塗装を含む区分)を代理指標とした値です[C-05]。
買い手の動きも活発です。同業の塗装会社や、ハウスメーカー・リフォーム会社が施工キャパシティと職人・技能士を取り込む「面取り」、ファンドによる小規模事業者のロールアップなど、本記事の整理では、許可・人材・元請枠を一括で取得できるM&Aに関心を持つ買い手が考えられます。本記事の整理では、「許可も技能士も元請取引も健在なうち」のほうが、買い手に価値を示しやすくなります。
業界全体の将来予測や二極化のシナリオは、外壁塗装業界の将来性・需要動向はこちらで整理しています。本記事は「M&A出口が増える文脈」に絞っています。
塗装会社の生き残り戦略 — 続ける/譲る/畳むの3択
続ける現実は、利益率の低さとの戦いです。前述のとおり職別工事業の営業利益率は0.30%(令和6年度。令和4年度は▲0.42%の営業赤字)[C-05]、自己資本比率も32.22%と建設業5区分で最弱[C-05]。薄利を変える「自走」(元請依存からの脱却、直需・リピート顧客の開拓、遮熱・特殊塗装の高付加価値化、技能士の採用・育成)には投資と時間、担い手が要ります。
なお、塗装会社の利益率や社長年収の「儲かる/儲からない」の深掘りは本記事の範囲外です。利益率・年収の実態と「薄利でも高く売れる会社の財務」は別記事で詳述します。
畳む(廃業)は、足場・車両の処分、倉庫の原状回復、退職金など、出ていくお金が想像より大きくなりがちです。
そして譲る(M&A・譲渡)。「買われる強み」(建設業許可・技能士・安定元請取引・直需リピート・自社足場/車両・低借入)が揃うなら、あなたの会社は「畳むしかない事業」ではなく「買われる資産」です。SWOTで自社の「買われる強み」を棚卸しすることが、3択を見極める出発点になります。
廃業 vs 売却 — 手取りで比べると見え方が変わる
廃業は足場・車両の処分、倉庫の原状回復、退職金など「持ち出し」になりやすく、許可・取引・技能士・職人も価値ゼロで消えます。売却なら条件次第で創業者利益が残り、個人保証の解除や雇用維持も交渉できます。
判断軸は「廃業して出ていくお金」と「売却して手元に残るお金(税引後の手取り)」を同じものさしで比べること。処分価格だけを見ていた方が、査定で「会社ごと売るほうが手取りが多い」と気づくことも少なくありません。
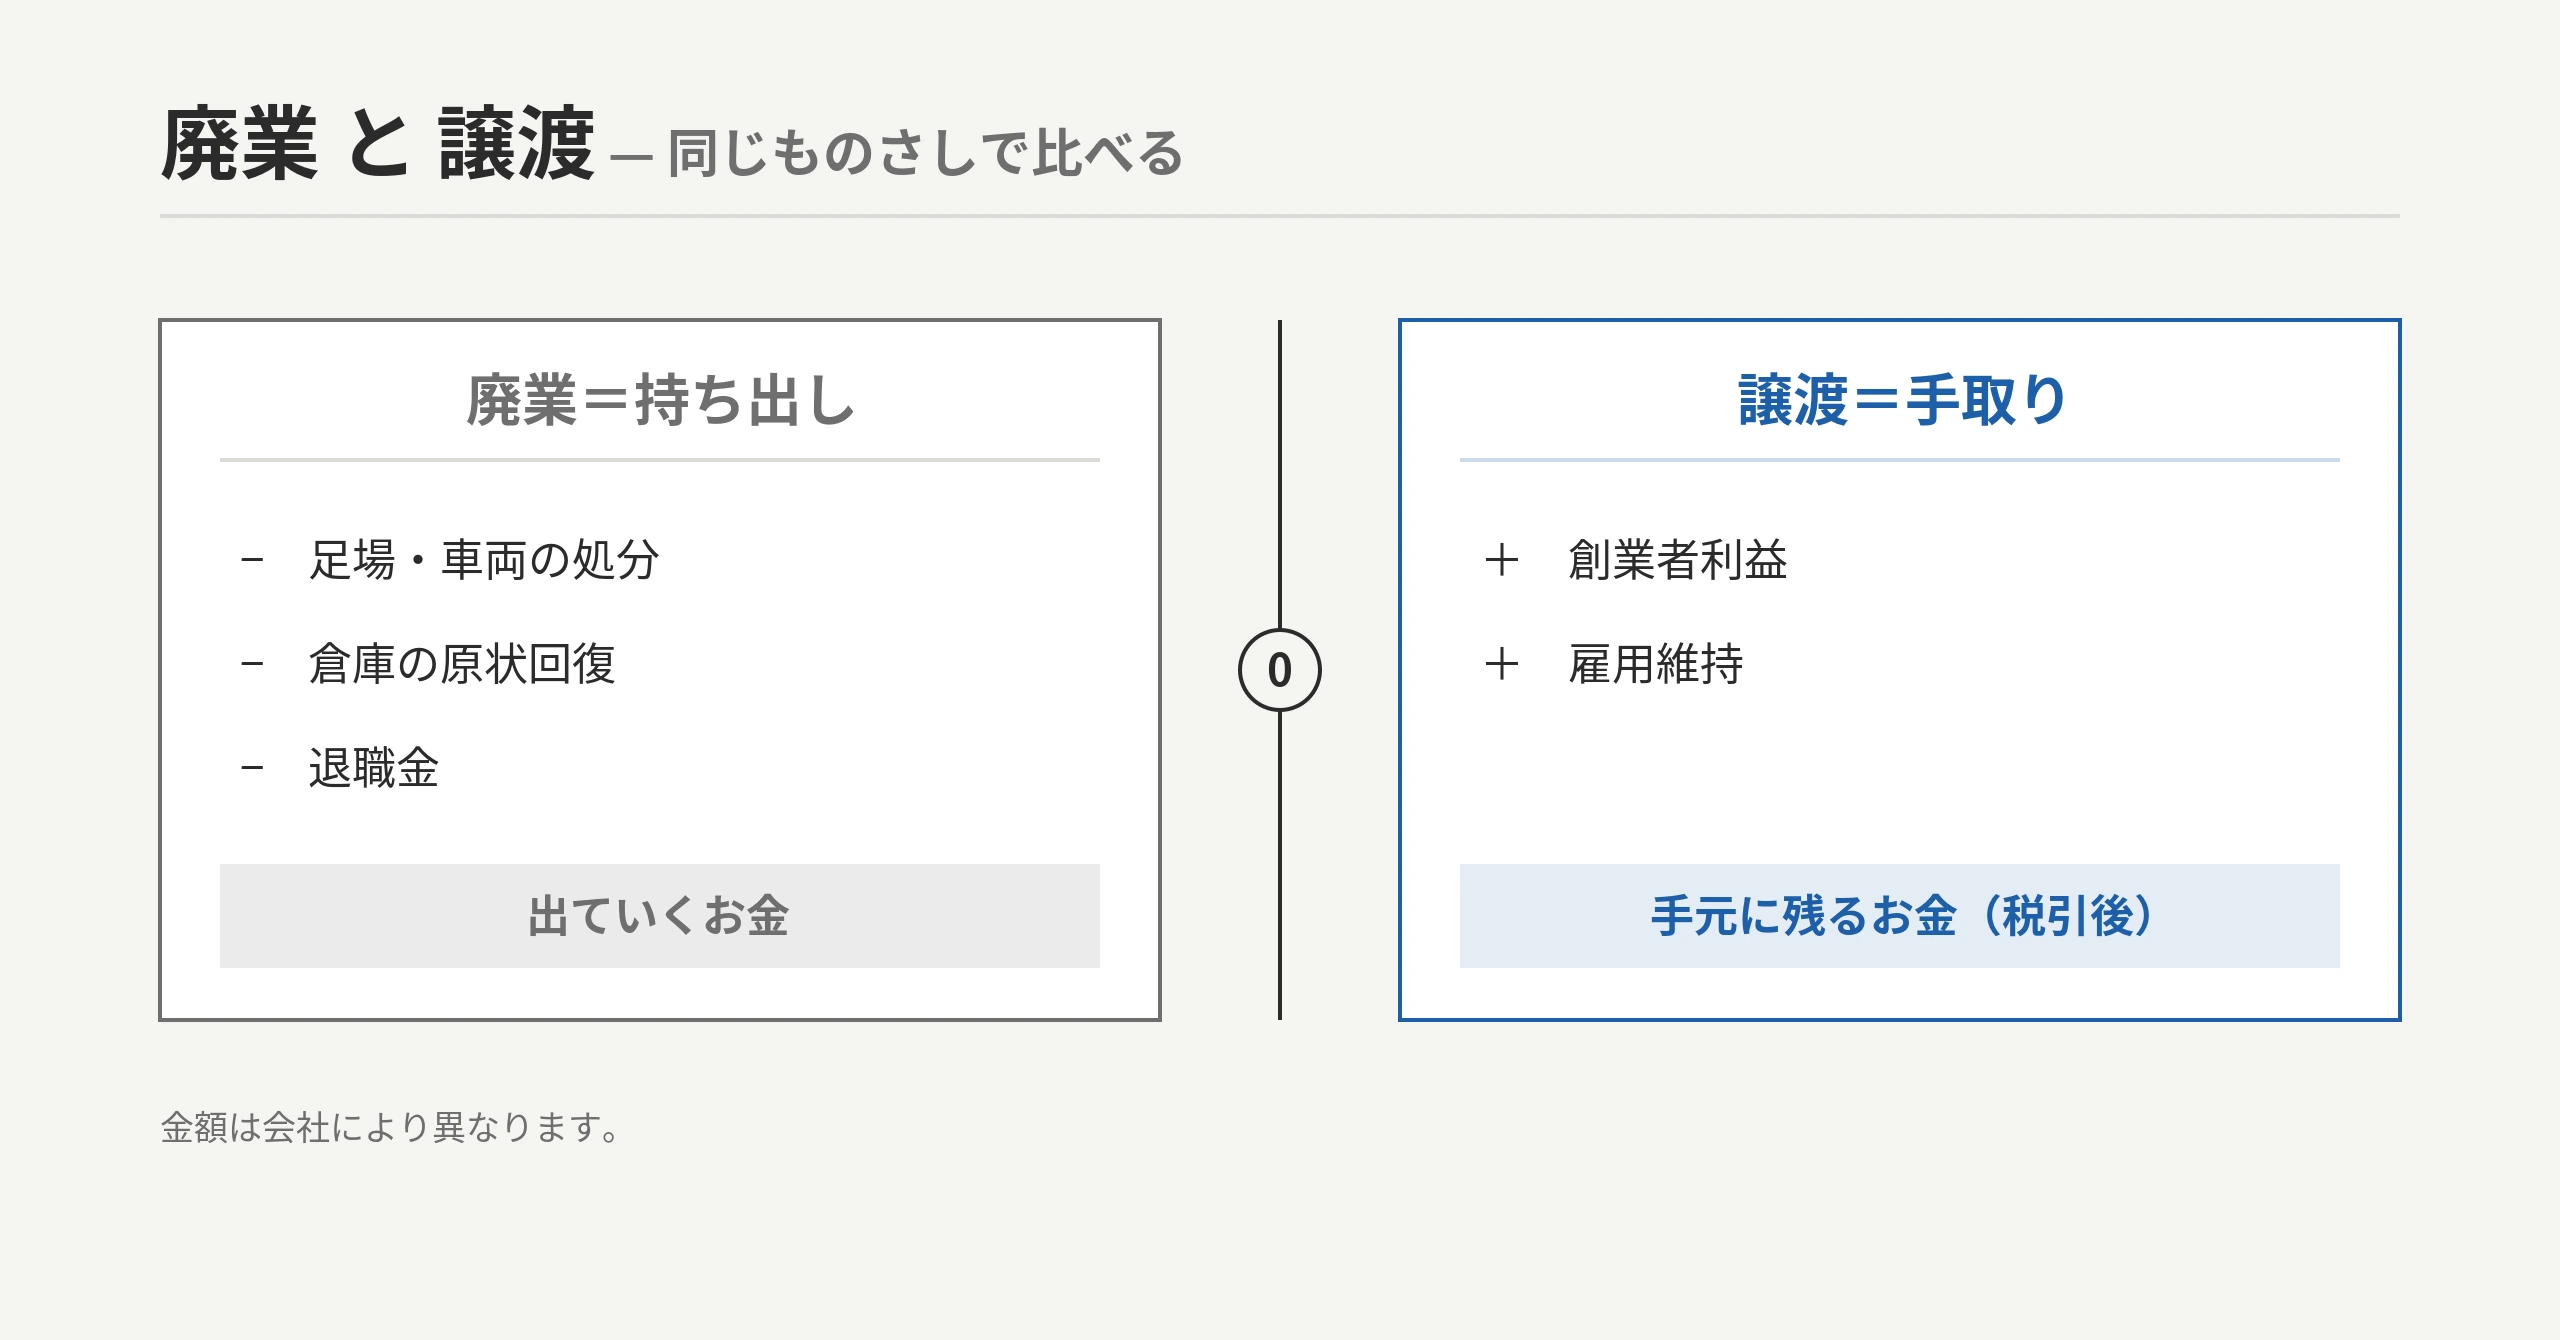 図解F3:廃業(持ち出し)と譲渡(手取り)を同じものさしで比較。具体額は会社により異なります。
廃業と売却の手取りをより詳しく比べたい方は、塗装業の廃業と売却の手取り徹底比較をご覧ください(深掘りは別記事に分けています)。
自社の場合を確認する 事業の種類と状況から、売却価格の目安と価値を左右するポイントを確認できます。→ 事業価値を確認する
【M&A・投資視点】塗装会社の売却相場と営業権の決まり方
「うちはいくらで売れるのか」を、相場の見方と評価の仕組みから解きます。同じ年商でも値段が違うことがある——本記事の整理では、その差に関わるのが技能士・元請取引・足場といった“数字に出ない資産”=営業権の厚みです。
まず大前提:塗装会社に「明確な相場」は存在しない
外壁塗装会社に「相場はこの金額」という単一の数字は存在しません。仲介サイトに並ぶ譲渡額は、売り手の「希望額」であって成約額ではないからです。同じ売上規模でも、許可・技能士・取引先の状態でつく値段はまるで変わります。実務では次の式で“目安”を置くことがあります。
算定式①:年買法(目安を置く簡便な方法)
中小M&Aでは、年買法で目安を置くことがあります。
株式価値 = 時価純資産 + 営業権(=営業利益の数年分)[C-02]
この上乗せ部分が「営業権(のれん)」——許可・技能士・取引先など帳簿に出ない収益力を金額化したものです。年買法(年倍法)は、時価純資産に利益の数年分を加える簡便な評価方法です。利益の種類や加える年数に一律の基準はありません。中小M&Aガイドラインの参考資料では通常1〜3年とされる一方[C-13]、民間の実務解説には2〜5年[C-13]、3〜5年[C-02]とする例もあります。比べるときは、加える利益の定義が資料で違う点に注意が必要です。参考資料は税引後利益又は経常利益等とし[C-13]、民間の解説には営業利益や実質利益(過去の平均税引後利益とするものもある)を使うもの[C-13]や、使う利益に決まりはなく営業利益・経常利益など税引前の利益が多いとするもの[C-02]があります。これらは業界別の成約相場や標準倍率を示すものではありません。また、理論的な裏付けを持つ統一的な算定式ではありません[C-02]。実際の譲渡価格は、個別の収益性、事業の継続性、負債、契約条件などを踏まえた交渉によって決まります。
塗装の会社の取引価格をまとめた一次資料は、本記事の調査では確認できませんでした。そのため本記事では、金額の幅を「相場」や「目安」としては示しません。自社の時価純資産と営業利益を式に当てはめたうえで、上の要素を踏まえて考えてください。
営業権を動かす「加点」と「減点」(塗装固有・ここが主役)
本記事の整理では、年買法の営業権(営業利益の何年分か)を厚くするか薄くするかは、塗装会社に固有の“数字に出ない資産”が決めます。
加点される要素(本記事の整理)
- 建設業許可(塗装工事業)の保有
- 一級/二級塗装技能士の在籍——一級塗装は塗装工事業(一般建設業)の専任技術者・主任技術者となり得る資格に、二級塗装は合格後3年の実務経験があれば同じく挙げられており[C-12]、許可と施工品質の土台になります
- ハウスメーカー・リフォーム会社など安定した元請との継続取引
- 直需・リピート顧客リスト(元請一社依存でない収益)
- 自社足場・車両・倉庫などの設備
- 施工品質の評判・クレームの少なさ、黒字継続・低借入
減点される要素(本記事の整理)
- 元請一社への過度な依存
- 社長の現場属人化(社長が抜けると回らない)
- 有資格者(塗装技能士)の不在
- 簿外債務・過大なリース
- 安値・低粗利の受注体質、近隣クレーム履歴
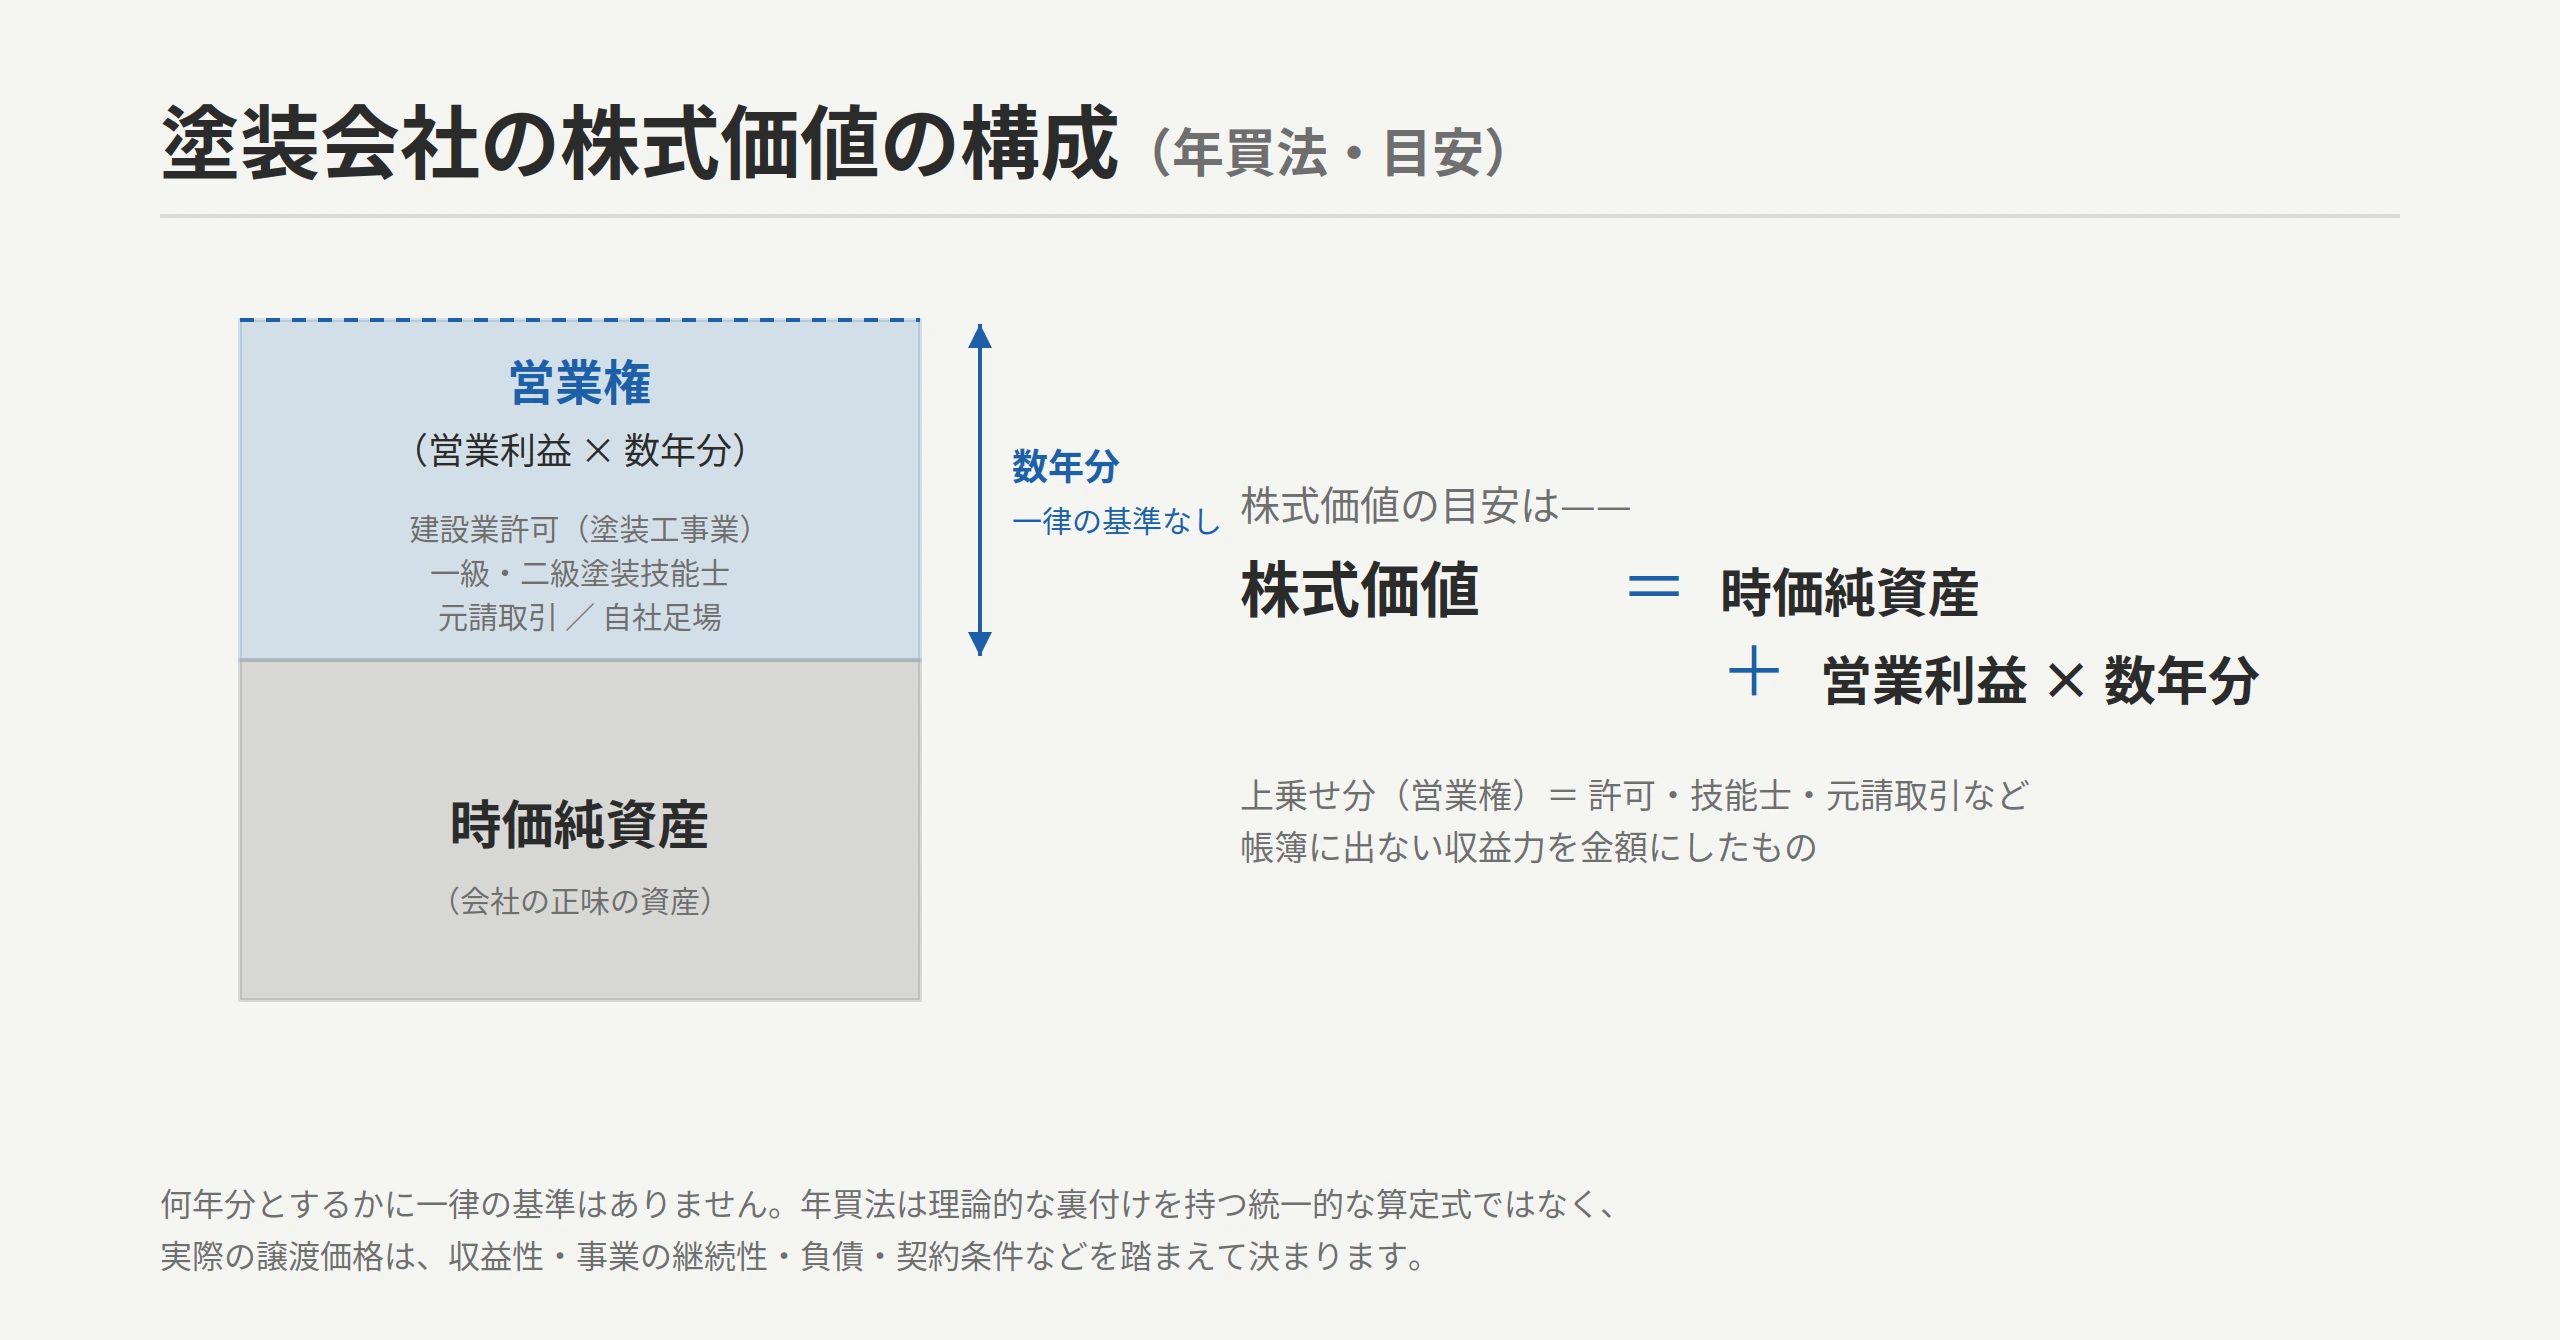 図解F1:株式価値=時価純資産+営業権(営業利益の数年分。年買法の目安で、年数に一律の基準はありません)。年買法は理論的な裏付けを持つ統一的な算定式ではありません。
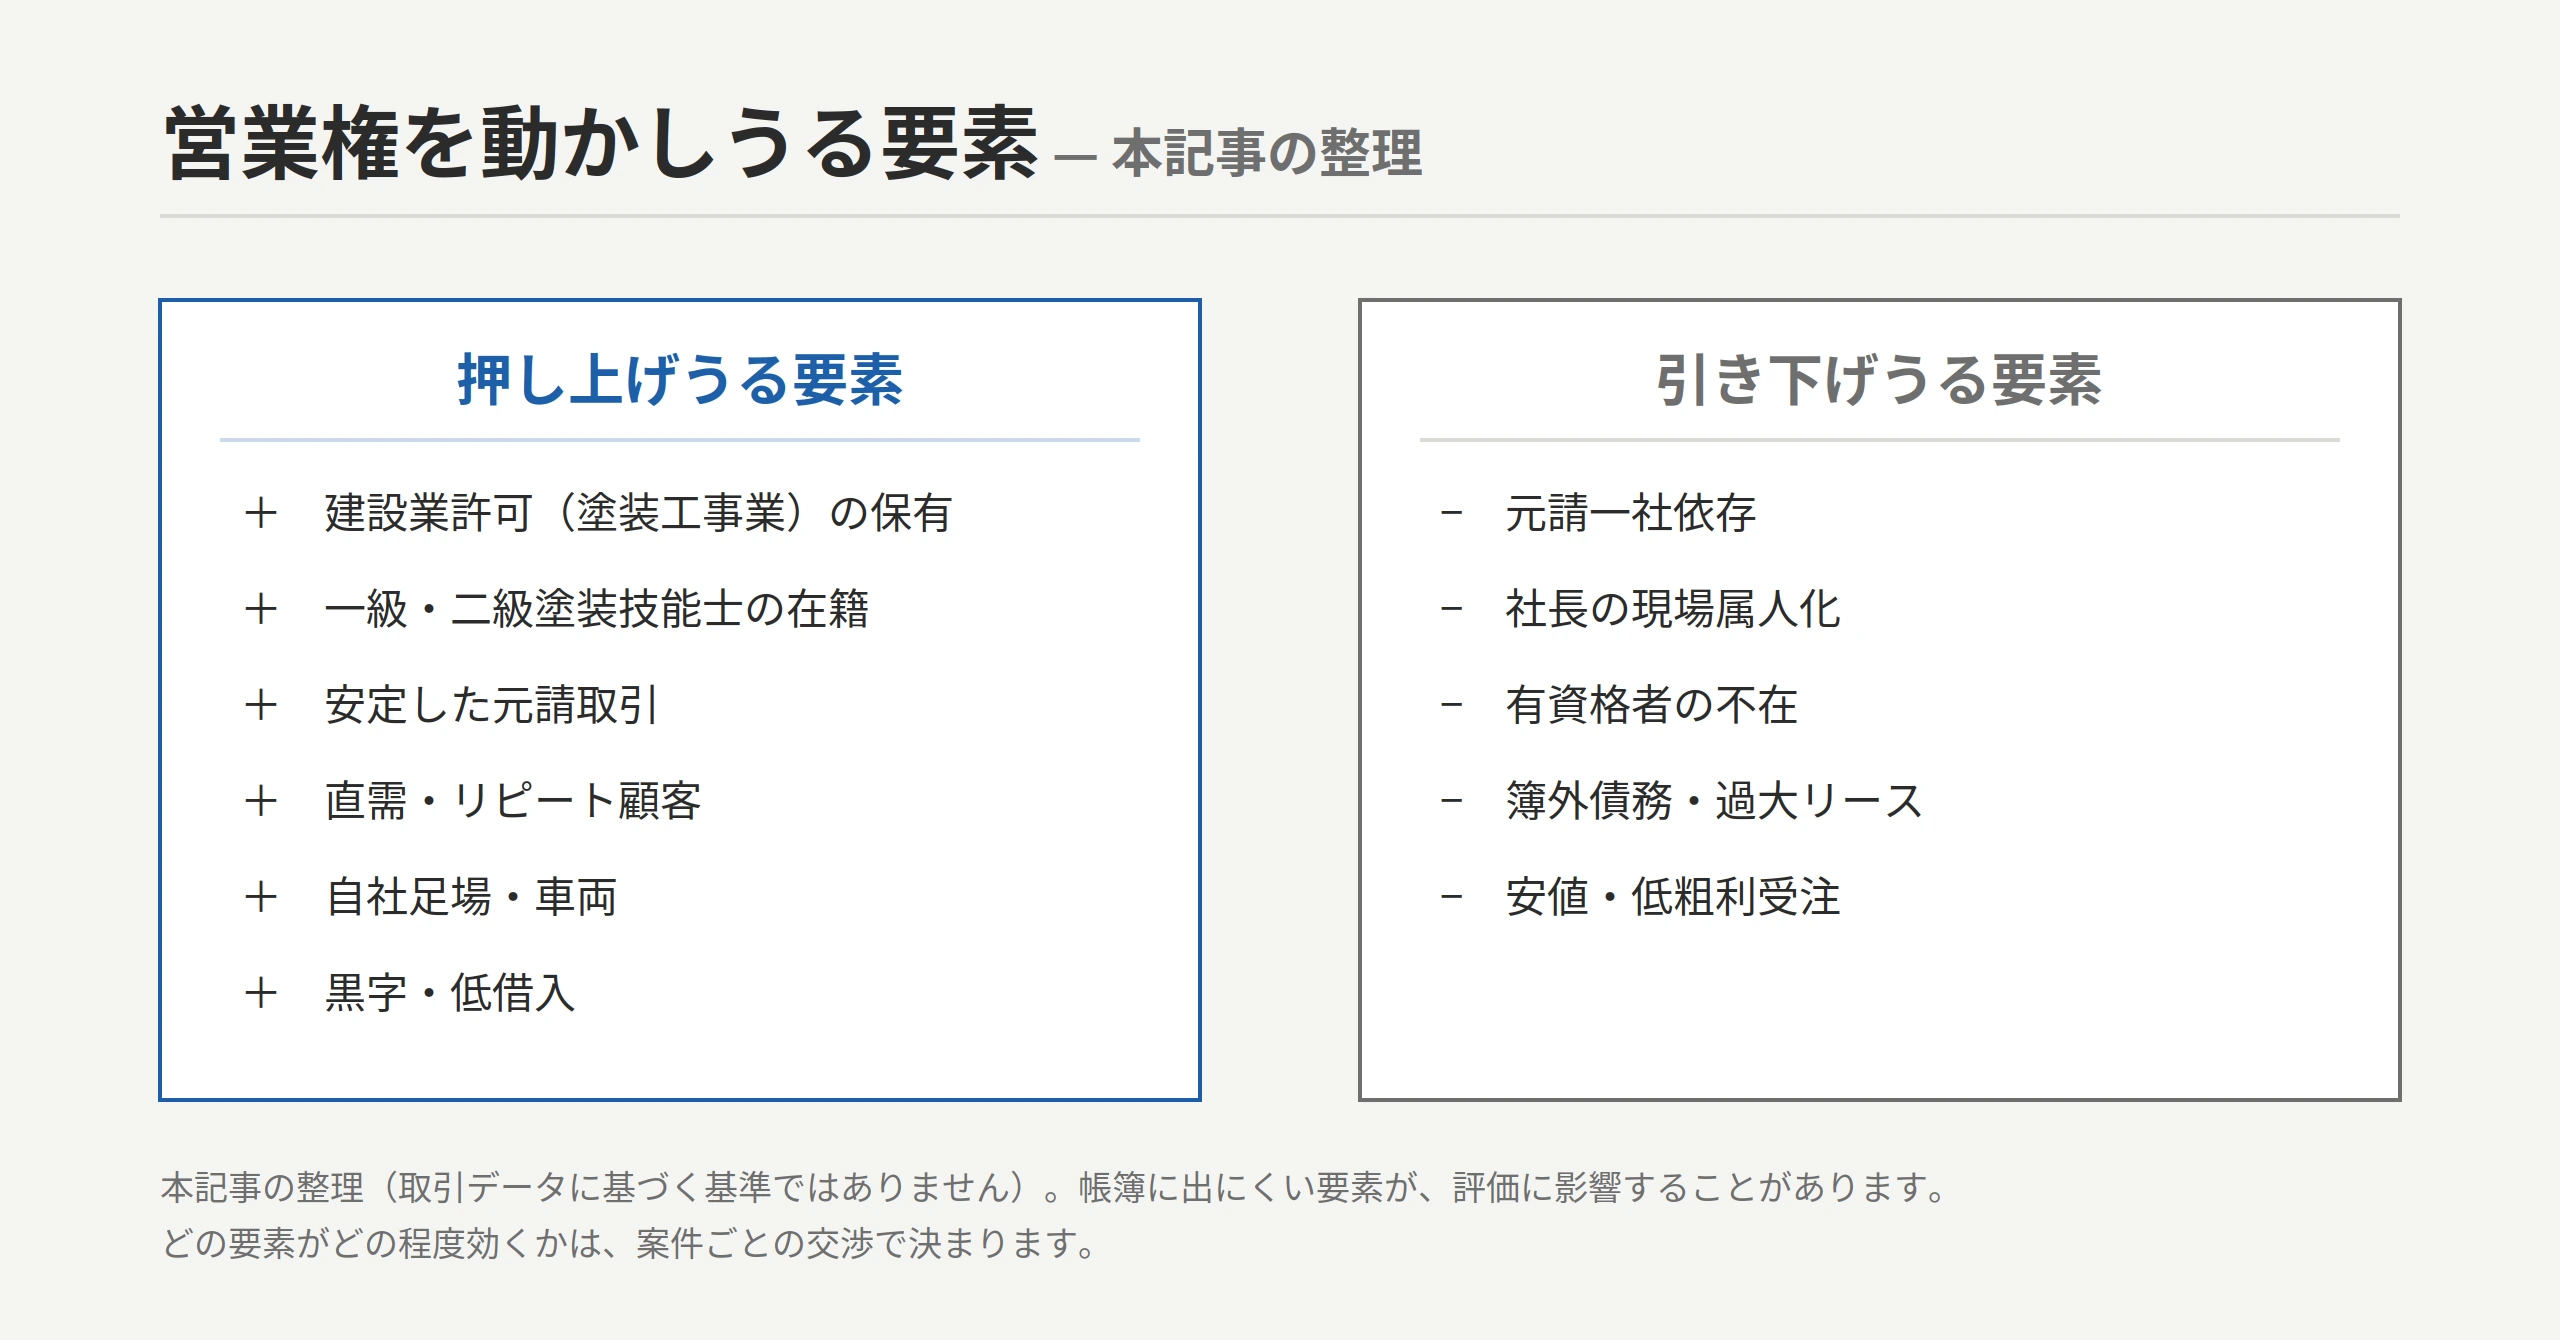 図解F2:本記事の整理で、価格を押し上げうる要素(左)と引き下げうる要素(右)。取引データに基づく基準ではなく、どの程度効くかは案件ごとの交渉で決まります。
編集部より:現場で「価格を分ける」のは、決算書に出ない部分です
塗装会社の評価は、売上の大小だけでは決まりません。最後に効くのは、一級/二級塗装技能士が何人いて定着しているか、ハウスメーカーやリフォーム会社との継続取引があるか、直需・リピートの比率、自社足場・車両の状態、近隣クレーム履歴のきれいさ、そして社長が現場に張り付いていないか——いずれも帳簿に表れにくい要素ばかりです。ここを整えるだけで買い手の見る目は変わり、価格にも交渉のしやすさにも直結します。(※本コラムは本記事の整理による一般的な見方で、個別の取引データに基づくものではありません)
技能士の在籍数が査定額をどの程度動かすか、より定量的に知りたい方は、一級塗装技能士の在籍が査定額をどう動かすか(定量)で詳述しています。本記事では「技能士が営業権を上げる構造」の説明にとどめています。
3Cで見る:買い手は何を狙っているか
買い手(同業・リフォーム会社・ファンド)が欲しいのは、ゼロから揃えると時間のかかる建設業許可・塗装技能士・施工エリア・元請枠・職人の採用代替です。許可と人材を「会社ごと」得られるM&Aの効率は、内製化や自前拡大には代えがたく、自社の強みを言語化できれば価値が明確になります。塗装会社のM&A・売却の実例は塗装会社のM&A・売却事例で買い手タイプ別に整理しています。
許認可の承継 — ここがスキーム選択の分かれ目
株式譲渡は株主が変わるだけで法人格は変わらず、会社が持つ建設業許可(塗装工事業)は会社に残り、原則として継続します(経営業務管理責任者・専任技術者の体制維持が前提)。
事業譲渡は異なります。建設業許可は、令和2年(2020年)10月施行の改正建設業法で、事前の認可による地位承継の制度が新設されました(17条の2・3)[C-06]。従前は廃業+新規申請で空白期間が生じましたが、改正後は、事前に認可を受ければ、事業承継の日に地位を空白なく承継できます(承継者が許可要件等を備えていることが前提)[C-06]。関東地方整備局の手引では、事業承継の認可申請の受付は承継予定日の90日前まで(標準処理期間90日)とされています[C-06]。ただし承継は建設業の「全部」が対象で、一部のみの承継はできません[C-06]。認可を受けずに事業譲渡だけ進めると、許可の空白=無許可営業のリスクが生じます。
なお、塗装工事は請負金額500万円以上で建設業許可(塗装工事業)が必要ですが、500万円未満の軽微な工事は許可不要です[C-11](請負代金は消費税込み。注文者が材料を提供する場合はその市場価格等を加え、契約を分割しても正当な理由がなければ合計額で判定)。許可なしで軽微工事中心に営む会社も多く、その場合は「許可」ではなく技能士・取引・設備が営業権の中心になります。
建設業のM&Aと許可承継の総論(経審・各種スキームの全体像)は、建設業のM&A・許可承継の全体像で解説しています。本記事は塗装工事業に絞っています。
手取り(税引後)の考え方
個人株主が株式売却で得た利益には、申告分離課税で税率20.315%(所得税15%+復興特別所得税0.315%+住民税5%)が課されます[C-08](実際の税額は取得費等で変わるため、計算は税理士へ)。「いくら売れる」を「いくら残る」に翻訳して考えることが、廃業との損得比較の出発点になります。
ここで重要な注意点があります。「M&Aで事業承継税制を使って節税できる」は正しくありません。事業承継税制は、後継者が相続や贈与で取得した非上場株式等にかかる相続税・贈与税の納税を猶予する制度で[C-07]、第三者へのM&A売却で個人株主にかかる株式の譲渡所得の課税(20.315%)とは別のものです[C-08]。(参考までに、法人版・特例措置の適用期限は令和9年〔2027年〕12月31日です[C-07]。特例承継計画の提出期限は税制改正で延長・変更されており、検討される際は中小企業庁・国税庁の最新情報を必ずご確認ください。)
価格を上げる事前準備 — 売却前に整えると営業権が上がる10項目
次の項目を点検すると、買い手の評価と交渉のしやすさが変わります。自社に当てはめてください。
- 建設業許可(塗装工事業)の有効期限・更新状況
- 一級・二級塗装技能士の在籍と継続雇用
- 専任技術者・経営業務管理責任者の体制(許可要件の維持)
- 元請契約の文書化と、特定取引先への依存度
- 直需・リピート顧客リストの整備(収益源の分散)
- 直近3期分の決算書の整備(見え方の改善)
- 簿外債務・未払残業・倉庫の原状回復責任など隠れ負債の有無
- 係争・近隣クレーム・事故歴の履歴と対応状況
- 足場・車両・倉庫の台帳と所有/リースの区分・名義
- 社長の現場属人化の解消、会社資産と個人資産の分離
自社の場合を確認する 事業の種類と状況から、売却価格の目安と価値を左右するポイントを確認できます。→ 事業価値を確認する
掲載中の案件は掲載中の建設・塗装関連のM&A案件を見るからご覧いただけます(買い手が実在することは、売り手にとっての安心材料でもあります)。
よくある質問(FAQ)
Q1. 外壁塗装会社のM&A・売却相場はいくらですか? A. 塗装会社に「明確な相場」は存在しません。実務では年買法(時価純資産に利益の数年分を加える簡便な評価方法)で目安を置くことがあります[C-02]。利益の種類や加える年数に一律の基準はなく、理論的な裏付けを持つ統一的な算定式でもありません[C-02]。価格は許可・技能士・取引先の状態で大きく変わります。仲介サイトの金額は希望額で成約額ではありません。自社の目安は、M&A-WEBの事業価値の確認で見られます。
Q2. 塗装会社の売却価格(営業権)はどうやって決まりますか? A. 時価純資産に営業権(営業利益の数年分)を上乗せする年買法で目安を置くことがあります。年買法は理論的な裏付けを持つ統一的な算定式ではなく[C-02]、実際の譲渡価格は収益性・事業の継続性・負債・契約条件などで決まります。本記事の整理では、営業権は、建設業許可・一級/二級塗装技能士・安定元請取引・直需リピート・自社足場/車両・黒字低借入で加点され、一社依存・社長属人化・有資格者不在・簿外債務・安値受注で減点されます。
Q3. 一級塗装技能士が在籍すると売却価格は上がりますか? A. 上がる方向に働きます。塗装技能士は技能検定(職業能力開発促進法に基づく国家検定)の合格者で、一級塗装は塗装工事業(一般建設業)の専任技術者・主任技術者となり得る資格に、二級塗装は合格後3年の実務経験があれば同じく挙げられています[C-12]。本記事の整理では、許可と施工品質の土台として営業権を押し上げる要素です。在籍数が査定額をどの程度動かすかの定量は一級塗装技能士の在籍が査定額をどう動かすか(定量)で解説しています。
Q4. 後継者がいない塗装会社でも売れますか? A. 可能性は十分あります。建設業全体の後継者不在率57.3%(2025年・帝国データバンク調査。塗装業単独の値ではありません)は比較対象の大分類8業種で最も高く[C-01]、買い手は許可・技能士・元請枠・職人を一括取得できるM&Aを求めています。本記事の整理では、許可も技能士も元請取引も健在なうちのほうが、営業権の根拠を示しやすくなります。
Q5. 塗装工事業の建設業許可はM&Aで引き継げますか? A. スキームによります。株式譲渡なら法人格が変わらず、許可は会社に残って原則継続します。事業譲渡では建設業許可はそのままでは移らず、令和2年改正で新設された事前認可(建設業の全部承継が前提)を受ける必要があります[C-06]。申請の受付時期は許可行政庁の手引で確認してください。認可を受けないと許可の空白が生じます。可否は行政書士・行政庁にご確認ください。
Q6. 株式譲渡と事業譲渡、どちらがいいですか? A. 許可を持つ塗装会社では、許可が会社に残る株式譲渡が検討されやすい形です。事業譲渡だと建設業許可は事前認可(全部承継が前提)が必要で[C-06]、簿外債務の扱いなど他の論点もあります。一方、許可なし(軽微工事中心)の会社では事業譲渡も選択肢です。専門家を交えた検討をおすすめします。
Q7. 塗装業は廃業と売却、どちらが得ですか? A. 廃業は足場・車両の処分、倉庫の原状回復、退職金で持ち出しになりやすく、売却なら創業者利益や雇用維持・保証解除が残せます。「出ていくお金」と「手元に残るお金(税引後)」を同じものさしで比べてください(→「廃業 vs 売却」・廃業と売却の手取り比較)。
Q8. 塗装会社のM&A・売却にかかる費用はどのくらいですか? A. 中小M&Aガイドラインでは、仲介者・FAの手数料はレーマン方式によるものが多いとされています(具体的な料率や最低手数料は仲介会社により異なります)[C-09]。個人株主の株式譲渡益には申告分離課税で20.315%が課されます[C-08]。費用や手取りは条件で大きく変わるため、個別の試算は税理士などの専門家に依頼してください。
まとめ — 廃業前に、自社の事業価値を確認する
- 塗装会社に「明確な相場」はありませんが、年買法(時価純資産+営業利益の数年分。年数に一律の基準はない)で目安を置くことがあります[C-02]。
- 本記事の整理では、値段を作るのは建設業許可・一級/二級塗装技能士・安定元請取引・直需リピート・自社足場/車両・低借入という“数字に出ない資産”=営業権です。
- 株式譲渡なら建設業許可は会社に残って継続。事業譲渡では許可はそのままでは移らず、事前認可が必要になります[C-06]。
- 建設業全体の後継者不在率は57.3%と高い一方[C-01]、改修工事の受注高は令和6年度に前年度比4.2%増で[C-10]、許可や技能士を求める買い手もいます。本記事の整理では、許可も技能士も元請取引も揃っているうちのほうが、譲渡の選択肢は広がりやすくなります。
買い手向け:塗装の許可・技能士・元請枠・施工エリアを会社ごと取得したい方は、掲載中の建設・塗装関連のM&A案件を見るをご覧ください。
売り手向けチェックリスト:①後継者がいない/体力的に限界 ②一級・二級塗装技能士が在籍している ③安定した元請取引や直需リピートがある ④自社足場・車両・倉庫を保有 ⑤畳むと足場・車両処分や原状回復で持ち出しになりそう——一つでも当てはまるなら、畳む前に自社の値段を知る価値があります。
許可・技能士・取引は、廃業すれば価値ゼロで消えますが、譲渡なら次の担い手に引き継がれ、対価が残ります。自社の値段を知ることが、後悔しない出口選びの第一歩です。
免責
本記事は外壁塗装会社のM&Aに関する一般的な情報提供を目的としたものであり、特定の査定額や成約・売却を保証するものではありません。記載した算定式は評価の考え方の説明であり、実際の成約価格を示すものではありません。財務指標は塗装単独ではなく「職別工事業(塗装を含む区分)」の値を代理指標として使っています(CIIC 令和6年度。集計対象は経営状況分析を申請した建設業専業の法人(大会社を除く)で、中小事業者全体を代表するとは限りません)。個別の税務の取り扱いは税理士、許認可(建設業許可・塗装工事業)の承継可否は行政書士・行政庁、契約・法務に関する事項は弁護士へご相談ください。M&A-WEBは、事業価値の目安を確認する機能と、売却案件・買収ニーズを探せるサービスを提供しています。
出典
- [C-01] 建設業(大分類)の後継者不在率57.3%(2025年)は大分類8業種で最も高い(塗装業単独の値ではない)/中分類「職別工事」は61.3%(参考値)/建設業は最も高かった2018年の71.4%から14.1ポイント低下/全国平均50.1%/全国の低下の背景として事業承継の相談窓口・支援策の全国的な広がりなどを挙げる — 帝国データバンク「全国『後継者不在率』動向調査(2025年)」: https://www.tdb.co.jp/report/economic/20251121-successor25y/ (確認日 2026-10-23)
- [C-02] 年買法(年倍法)は株式価値=時価純資産+利益×3年~5年で計算するのが一般的(年数はケース毎に異なる/用いる利益に決まりはなく、営業利益・経常利益など税引前の利益が多い/理論的な裏付けはなく、日本公認会計士協会のガイドラインや主要な教科書にも記載がない) — マクサス・コーポレートアドバイザリー「『年買法(年倍法)』には理論的根拠なし」(2022年12月26日): https://www.maxus.co.jp/columns/3725 (確認日 2026-10-23)
- [C-13] 年買法で加える利益と年数の資料ごとの違い — 中小企業庁「中小M&Aガイドライン(第3版)」参考資料2「中小M&Aの譲渡額の算定方法」(数年分の任意の利益〈税引後利益又は経常利益等〉を加算する場合がある。利益の種類と年数〈通常1年~3年〉は事例ごとに異なり、交渉によって決まるケースが多い): https://www.meti.go.jp/files/900016261.pdf / M&A総合研究所「事業譲渡の営業権」(営業権=実質利益〈過去2〜5年の平均税引き後の利益〉×評価倍率〈2〜5倍〉): https://masouken.com/事業譲渡の営業権 / M&Aサクシード(時価純資産+営業利益×2〜5年分): https://ma-succeed.jp/content/knowledge/post-12490 / よくわかるM&A(時価純資産+実質利益×2〜5年分): https://co-ad.jp/blog/ma_value/45/(確認日 2026-10-23)
- [C-05] 職別工事業(塗装工事業を含む代理指標)の売上高営業利益率0.30%(令和6年度/建設業全体1.20%。令和4年度は▲0.42%で営業赤字)・自己資本比率32.22%(令和6年度・5区分で最弱/全体41.67%)。集計対象は経営事項審査の経営状況分析を申請した建設業専業の法人(大会社を除く)— 建設業情報管理センター(CIIC)「建設業の経営分析(令和6年度)」図表14・25: https://www.ciic.or.jp/wp-content/uploads/2026/02/bunseki_R06.pdf (確認日 2026-10-22)/令和4年度の値は同(令和4年度): https://www.ciic.or.jp/wp-content/uploads/2024/01/bunseki_R04.pdf
- [C-06] 事業譲渡・合併・分割の際、事前に認可を受けることで建設業の許可を承継できる(建設業法第17条の2・3)— 国土交通省「建設業者の地位の承継について(建設業法第17条の2・3)」: https://www.mlit.go.jp/common/001365753.pdf / 令和2年10月1日から制度が新設、地位の全部を承継、承継者が許可要件等を備えていることが必要、事業承継の申請受付は承継予定日の90日前まで(標準処理期間90日)、一部業種のみの承継は不可 — 関東地方整備局「事業承継等の事前認可制度」: https://www.ktr.mlit.go.jp/ktr_content/content/000877209.pdf (確認日 2026-10-23)
- [C-07] 法人版事業承継税制:後継者が相続等により取得した非上場株式等の相続税の納税猶予。特例措置は平成30年1月1日から令和9年12月31日までの10年間の制度、特例承継計画の提出は令和9年9月30日まで(令和8年4月1日現在法令等)— 国税庁 タックスアンサー No.4148「非上場株式等についての相続税の納税猶予及び免除の特例等(法人版事業承継税制)」: https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4148.htm (確認日 2026-10-23。本文では提出期限を断定せず最新情報の確認を促す)
- [C-08] 一般株式等の譲渡所得等は申告分離課税で所得税15%・住民税5%、ほかに復興特別所得税(基準所得税額の2.1%)がかかり合計20.315% — 国税庁 タックスアンサー No.1463「株式等を譲渡したときの課税(申告分離課税)」: https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1463.htm (確認日 2026-10-23)
- [C-09] 仲介者・FAの手数料(成功報酬)は、実務上多く用いられる算定方式としてレーマン方式があり、最低手数料が定められているケースも多い。水準は仲介者・FAにより異なる — 中小企業庁「中小M&Aガイドライン(第3版)」(令和6年8月)第1章V「仲介者・FAの手数料についての考え方の整理」: https://www.chusho.meti.go.jp/zaimu/shoukei/download/m_and_a_guideline.pdf (確認日 2026-10-23)
- [C-10] 建築物リフォーム・リニューアル受注高 令和6年度計13兆8,303億円(+4.2%/住宅4兆1,318億円・▲3.3%/非住宅9兆6,984億円・+7.7%)。建設業許可業者5,000者を対象に調査 — 国土交通省「建築物リフォーム・リニューアル調査報告(令和6年度第4四半期受注分、令和6年度計)」: https://www.mlit.go.jp/report/press/content/001894226.pdf (確認日 2026-10-23)
- [C-11] 建築一式工事以外は工事1件の請負代金が500万円未満の工事が軽微な建設工事(許可不要)。契約を分割しても正当な理由がなければ合計額、注文者が材料を提供する場合は市場価格等を加える — e-Gov法令検索「建設業法施行令」第1条の2: https://laws.e-gov.go.jp/law/331CO0000000273 / 金額には消費税及び地方消費税を含む — 国土交通省「建設業の許可とは」: https://www.mlit.go.jp/totikensangyo/const/1_6_bt_000080.html (確認日 2026-10-23)
- [C-12] 技能検定は国家検定制度で、合格すると「技能士」と名乗れる — 厚生労働省「技能検定制度について」: https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/jinzaikaihatsu/ability_skill/ginoukentei/index.html / 技能検定の職種に「塗装」がある — 厚生労働省「技能検定職種及び試験基準(都道府県知事が実施する職種)」: https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/shokugyounouryoku/ability_skill/ginoukentei/syokusyu.html / 一級塗装は塗装工事業の一般建設業の営業所専任技術者(又は主任技術者)となり得る資格、二級塗装は資格取得後3年の実務経験で同じ — 国土交通省「建設業法における配置技術者となり得る国家資格等一覧」(2025年12月18日施行): https://www.mlit.go.jp/totikensangyo/const/content/001619998.pdf / 指定建設業は土木・建築・電気・管・鋼構造物・舗装・造園の7業種(塗装は含まれない)、一般建設業の専任技術者は10年以上の実務経験でもなれる — 国土交通省「許可の要件」: https://www.mlit.go.jp/totikensangyo/const/1_6_bt_000082.html (確認日 2026-10-23)