この記事の目次
「解体業は儲かる」とよく言われます。だが決算書を開くと、解体工事を含む職別工事業(代理指標)の営業利益率は令和6年度で0.30%、令和4年度には平均で営業赤字(▲0.42%)でした——この食い違いはどこから来るのでしょうか。本記事は職人メディアの体感ベースの年収・儲け話ではなく、一次統計(職別工事業=解体を含む代理指標・CIIC 令和6年度。推移は令和4・5年度)で解体業の利益率・年収の実態を検証し、「薄利・低自己資本の業種を、買い手はどう評価して買うのか/売り手は財務をどう磨けば高く売れるのか」という財務・M&A目線に翻訳します。相場の算定式は別記事に譲り、ここでは「利益率の中身」に絞ってお伝えします。
この記事の結論(先に要点だけ)
- 解体業の利益率(売上高営業利益率)とは、売上から工事原価と販管費を引いた後に残る利益の割合です。解体業だけの業界平均を示す官庁統計はありません[C-04]。代理指標として、解体工事を含む職別工事業(CIIC「建設業の経営分析」令和6年度)を見ると0.30%で、建設業全体(1.20%)を大きく下回ります[C-01]。令和4年度は▲0.42%(営業赤字)、令和5年度は▲0.11%で、令和6年度にようやくわずかな黒字に戻った水準です[C-01]。自己資本比率も32.22%と建設業5区分で最も低い水準です[C-02]。=統計上は構造的に薄利・低自己資本です。
- 「解体は利益率20%」等の数字の多くは粗利率(売上総利益率)で、外注費・処分費・販管費を引いた営業利益率(0.30%)とは別物です[C-03]。CIIC(令和6年度)でも職別の粗利率は28.68%もあるのに、営業利益率は0.30%と、粗利と営業段階で大きく落差が開いています。
- 社長・経営者や独立・一人親方の年収は、解体単独の公的な一次統計が乏しく、建設業全体の賃金(賃金構造基本統計調査・令和6年で月額約35万円)で近似するしかありません。受注・稼働・役員報酬の取り方で幅が大きく、一律の数字では語れません[C-05]。
- それでも買い手は付きます——決算の利益率でなく“正常収益力”(社長の役員報酬・私的費用を引き直した実態利益)と、許可・有資格者・産廃連携で評価するからです[C-06][C-07]。
- 次の一手は、「儲かるか」を「いくらで買う価値があるか/どう磨けば高く売れるか」に問い直すこと。まず本文の「【M&A・投資視点】」の節で、決算の利益を正常収益力(役員報酬・私的費用などを引き直した実態利益)に置き直す手順を確かめ、そのうえで事業価値を確認するで、自社の売却価格の目安と価値を左右するポイントを確認してください。
解体工事業とは — ビジネスモデルと「利益率の出方」の基本
利益率の話に入る前に、解体のビジネスモデル(受注→外注・職人→廃材処理→重機)と、どこでコストがかかり利益が残るのかの基本を押さえておきます。ここを理解しないと、「儲かるのに薄利」という食い違いは解けません。
解体工事業とは、建築物や工作物を取り壊し、発生した廃材を分別・運搬・処理する工事業をいい、請負金額に応じて解体工事業登録や建設業許可(解体工事業)を要する許認可ビジネスです。
解体の原価構造は労働集約型です。原価の中心は、職人の人件費、下請への外注費、重機の購入・リース費用、そして解体特有の産業廃棄物の処分費・運搬費。これらが積み上がるうえ、元請からの値下げ圧も働くため、売上が大きくても営業利益率は薄くなりやすい構造です[C-08]。CIIC(建設業情報管理センター)も建設業を「労働集約型の個別受注型産業であるため…採算性の向上が難しい産業」と指摘しています[C-08]。
ここで前提を一つ。解体業“単独”の財務や年収を直接出す官庁統計は存在しません。経済センサスの細分類0796「はつり・解体工事業」はありますが、公開表の多くは小分類079単位で、解体だけを切り出した財務指標は得られません[C-04]。そこで本記事は、姉妹記事と同じく、財務を「職別工事業(解体を含む近似)」、年収を賃金構造基本統計調査(建設業全体・関連職種)で近似し、その都度「解体単独ではない」と注記します。CIICの分類でも、職別工事業の細目に「大工工事、左官工事、とび・土工・コンクリート工事…内装仕上工事、建具工事、解体工事」と解体が明記されており、職別工事業=解体を含む近似と扱う根拠になります[C-01]。
解体業界の需要動向や将来性の全体像は、解体業の将来性 — 「なくなる」のではなく二極化して残るで俯瞰しています。本記事(利益率・年収)と併せてご覧ください。
解体業は本当に儲かるのか — 「粗利率」と「営業利益率」の落とし穴
「解体は儲かる・利益率が高い」という体感と、「薄利」という統計。この食い違いの正体は、多くの場合粗利率と営業利益率の取り違えにあります。ここを切り分けるのが本記事の生命線です。
まず言葉の定義から。CIICの定義に依拠すると、売上総利益(粗利)は「売上高から材料費や外注費などの売上原価を控除したもの」、営業利益は「売上高から工事原価、販売費及び一般管理費を差し引いたもの」です[C-03]。つまり営業利益は、粗利からさらに販管費(人件費・一般管理費など)を引いた後の利益です。
CIIC「建設業の経営分析」令和6年度の職別工事業(解体を含む代理指標)の実数で並べると、その落差がはっきりします。比較のため令和4年度の値も並べます。
| 指標 | 職別工事業(解体含む代理指標)令和6年度 | 建設業全体 令和6年度 | 職別工事業 令和4年度(参考) | 出典 |
|---|---|---|---|---|
| 売上高総利益率(粗利率) | 28.68% | 26.50% | 27.64% | CIIC R6 図表15[C-03] |
| 売上高営業利益率 | 0.30% | 1.20% | ▲0.42%(営業赤字) | CIIC R6 図表14[C-01] |
| 自己資本比率 | 32.22%(5区分で最低) | 41.67% | 29.79% | CIIC R6 図表25[C-02] |
粗利率は約3割あるのに、営業利益率は0.30%まで落ちます[C-01][C-03]。粗利の段階では2割以上残っているように見えても、販管費・人件費・外注費・処分費まで引いた営業段階では、職別工事業の平均で売上の1%にも届きません(令和4年度は平均でマイナス=営業赤字でした)。業界サイトでよく見る「解体の利益率20%」等は、この粗利率レンジ(販管費・外注費を引く前)を指していることが多く、営業利益率(0.30%)とは別物です。本記事では「利益率20%」を営業利益率として転載しません。
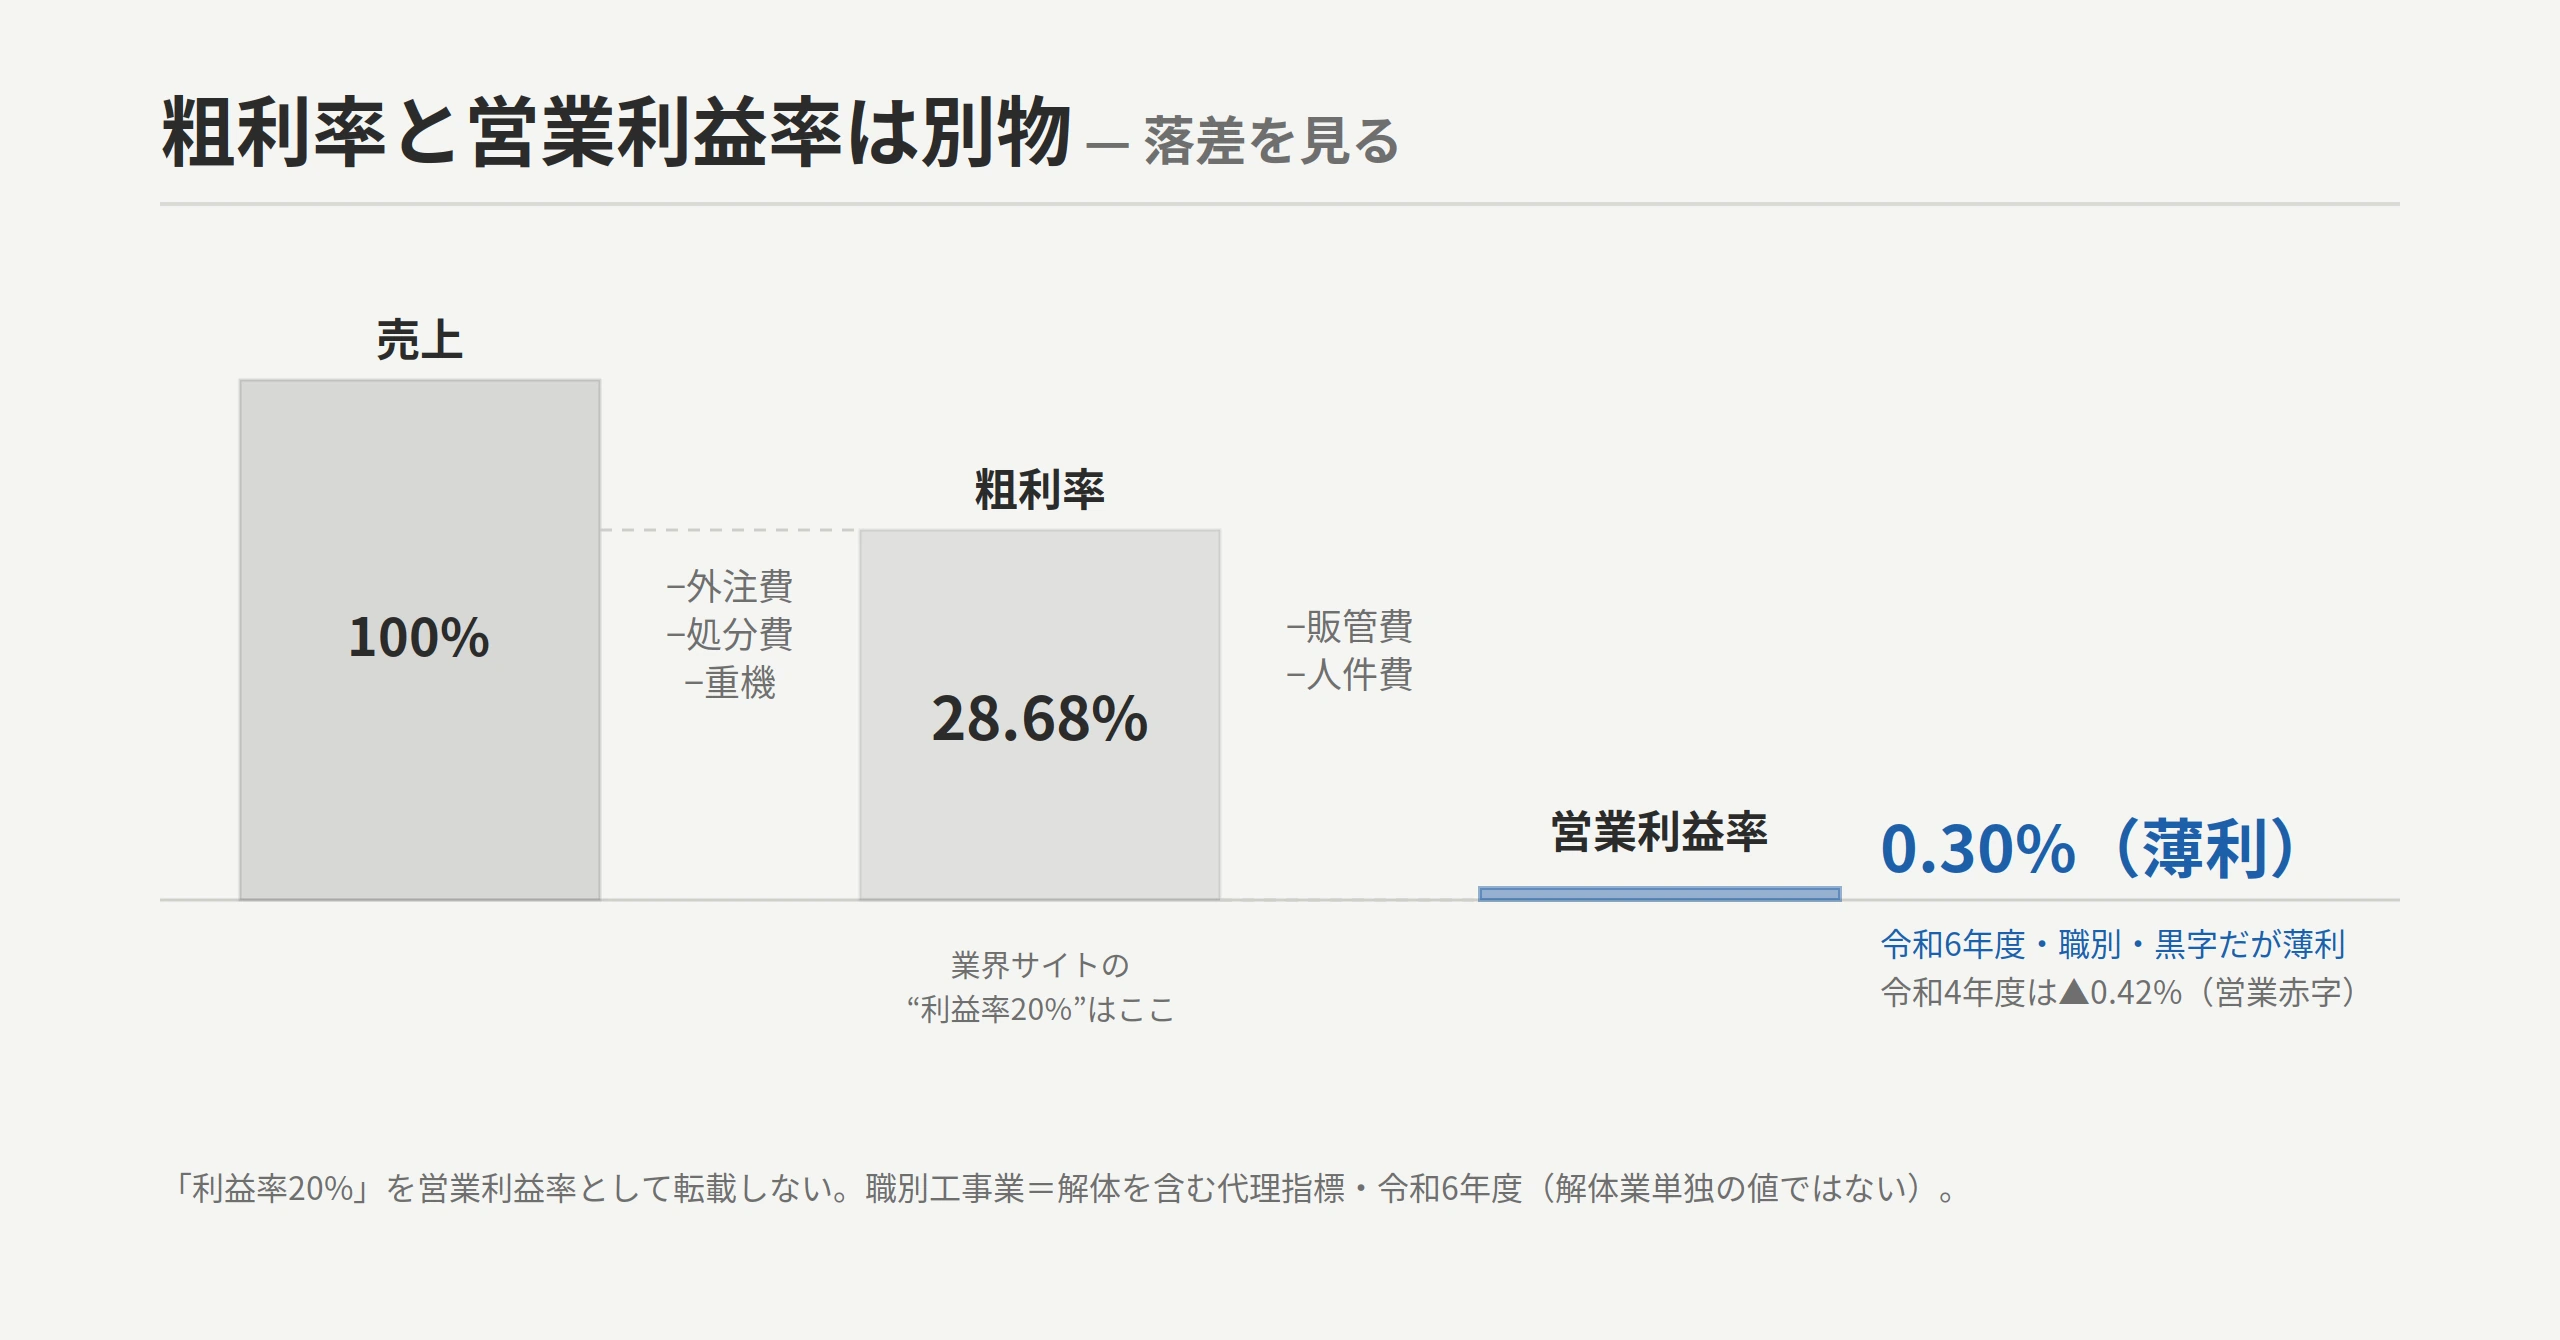 図解F2:粗利率 28.68% →(−販管費/外注費/処分費)→ 営業利益率 0.30%(令和6年度・職別工事業=解体を含む代理指標。令和4年度は▲0.42%の営業赤字)。業界サイトの「利益率20%」は粗利率レンジを指す。数値は本文・出典準拠。
ではなぜ薄利なのか。CIIC自身が「個々の取り引きに対する収益性が低くても、多くの工事を受注することで投下資本に対する収益性を保つ戦略(いわゆる薄利多売)」と説明しています[C-08]。解体では外注費・産廃処分費・重機/リース・人件費が原価の中心で、元請の値下げ圧と価格競争が営業利益率を押し下げます[C-08]。その帰結が倒産の増加です。解体を含む職別工事業の倒産は736件(前年比+16.0%)と増えており[C-09]、薄利・低自己資本の構造が表面化しています。
薄利・倒産増のなかで「続ける/畳む/譲る」をどう選ぶか、廃業と売却を手取りで比べる視点は廃業と売却どちらが得かで整理しています。
解体業の利益率・年収の実態 — 一次統計で検証する
ここが本記事の核です。利益率と年収を、出典と「近似・幅」の限界まで含めて正直に検証します。職人メディアが断言する年収・儲け話と、一次データで言える範囲の違いを示します。
利益率の実態 — 営業利益率 0.30%・自己資本比率 32.22%(職別工事業・代理指標・令和6年度)
CIIC「建設業の経営分析」令和6年度によれば、職別工事業(解体を含む代理指標)の売上高営業利益率は0.30%で、建設業全体(1.20%)を大きく下回ります。5区分では建築(▲0.03%)に次いで低い水準です[C-01]。推移を見ると、令和4年度▲0.42%(営業赤字)→令和5年度▲0.11%→令和6年度0.30%と改善し、黒字に戻ったものの、売上の1%にも届きません[C-01]。自己資本比率は32.22%で、建設業5区分(土木建築・土木・建築・設備・職別)の中で最も低い水準にあります(全体41.67%)[C-02]。財務余力が薄く、営業利益はわずか——統計が示すのは、この構造的に厳しい姿です。
繰り返しますが、これは「解体業の業界平均」ではなく、解体工事を含む職別工事業(CIIC の区分。大工・左官・とび・内装仕上なども含む)の令和6年度の平均で、解体業を見るための代理指標です[C-01][C-04]。また、CIICの集計対象は、経営事項審査のためにCIICへ経営状況分析を申請した建設業専業の法人(大会社を除く)で、小規模な解体事業者を含む中小事業者全体を代表するとは限りません[C-01]。そして前節のとおり、粗利率(28.68%)と営業利益率(0.30%)は別物で、粗利では2割超残るのに営業段階ではほとんど残りません。「利益率20%」と語られる数字の多くは粗利率レンジを指します[C-03]。
社長・経営者の年収 — 公的一次が乏しい前提で「幅」を示す
解体業の社長年収・経営者年収を直接出す公的な一次統計は存在しません[C-04][C-05]。役員報酬は会社規模・利益・節税方針で大きく変動するため、「解体の社長の年収は◯◯万円」と一律に断定することはできません。求人サイトや民間調査の数字も、出どころが体感ベース(T4)であれば、本記事では「◯◯(媒体)によれば」という参照(attributed)に留め、本サイトの主張として断定転載しません。
独立・一人親方の年収 — Do系の問いへの最小限の回答
独立や一人親方の年収についても同様で、解体単独の公的統計は乏しく、受注・稼働・外注・経費の取り方で幅が極めて大きくなります。手がかりとして使える公的一次は、建設業全体の賃金です。賃金構造基本統計調査 令和6年では、建設業の正社員・正職員(男女計)の月額賃金は約35万円(356.5千円)で、産業計(全産業)の約37万円(372.3千円)とおおむね近い水準です[C-05]。
ただしこれは「令和6年6月分として支払われた現金給与(所定内+超過)」ベースの月額で、解体単独でも社長年収でもない、建設業全体の雇用労働者の賃金です[C-05]。独立・一人親方の手取りは、ここから外注費・重機費・社会保険・税負担を差し引いた後に残るもので、会社員時代の給与と単純比較できるものではありません。「独立すれば年収◯◯万円稼げる」という断定は、本記事では行いません。
「儲かる/年収が高い」の正体 — 役員報酬・私的費用で利益が圧縮されている
もう一つ、利益率を読むうえで欠かせない視点があります。中小の解体会社では、社長の役員報酬、車両・接待などの私的費用、節税対策によって、決算上の営業利益が圧縮されているケースが少なくありません[C-06]。つまり「決算の利益率=そのまま会社の実力」ではない、ということです。この点は、薄利の業種を買い手がどう評価するか(「買い手の見方と磨き方」の「正常収益力」)に直結します。
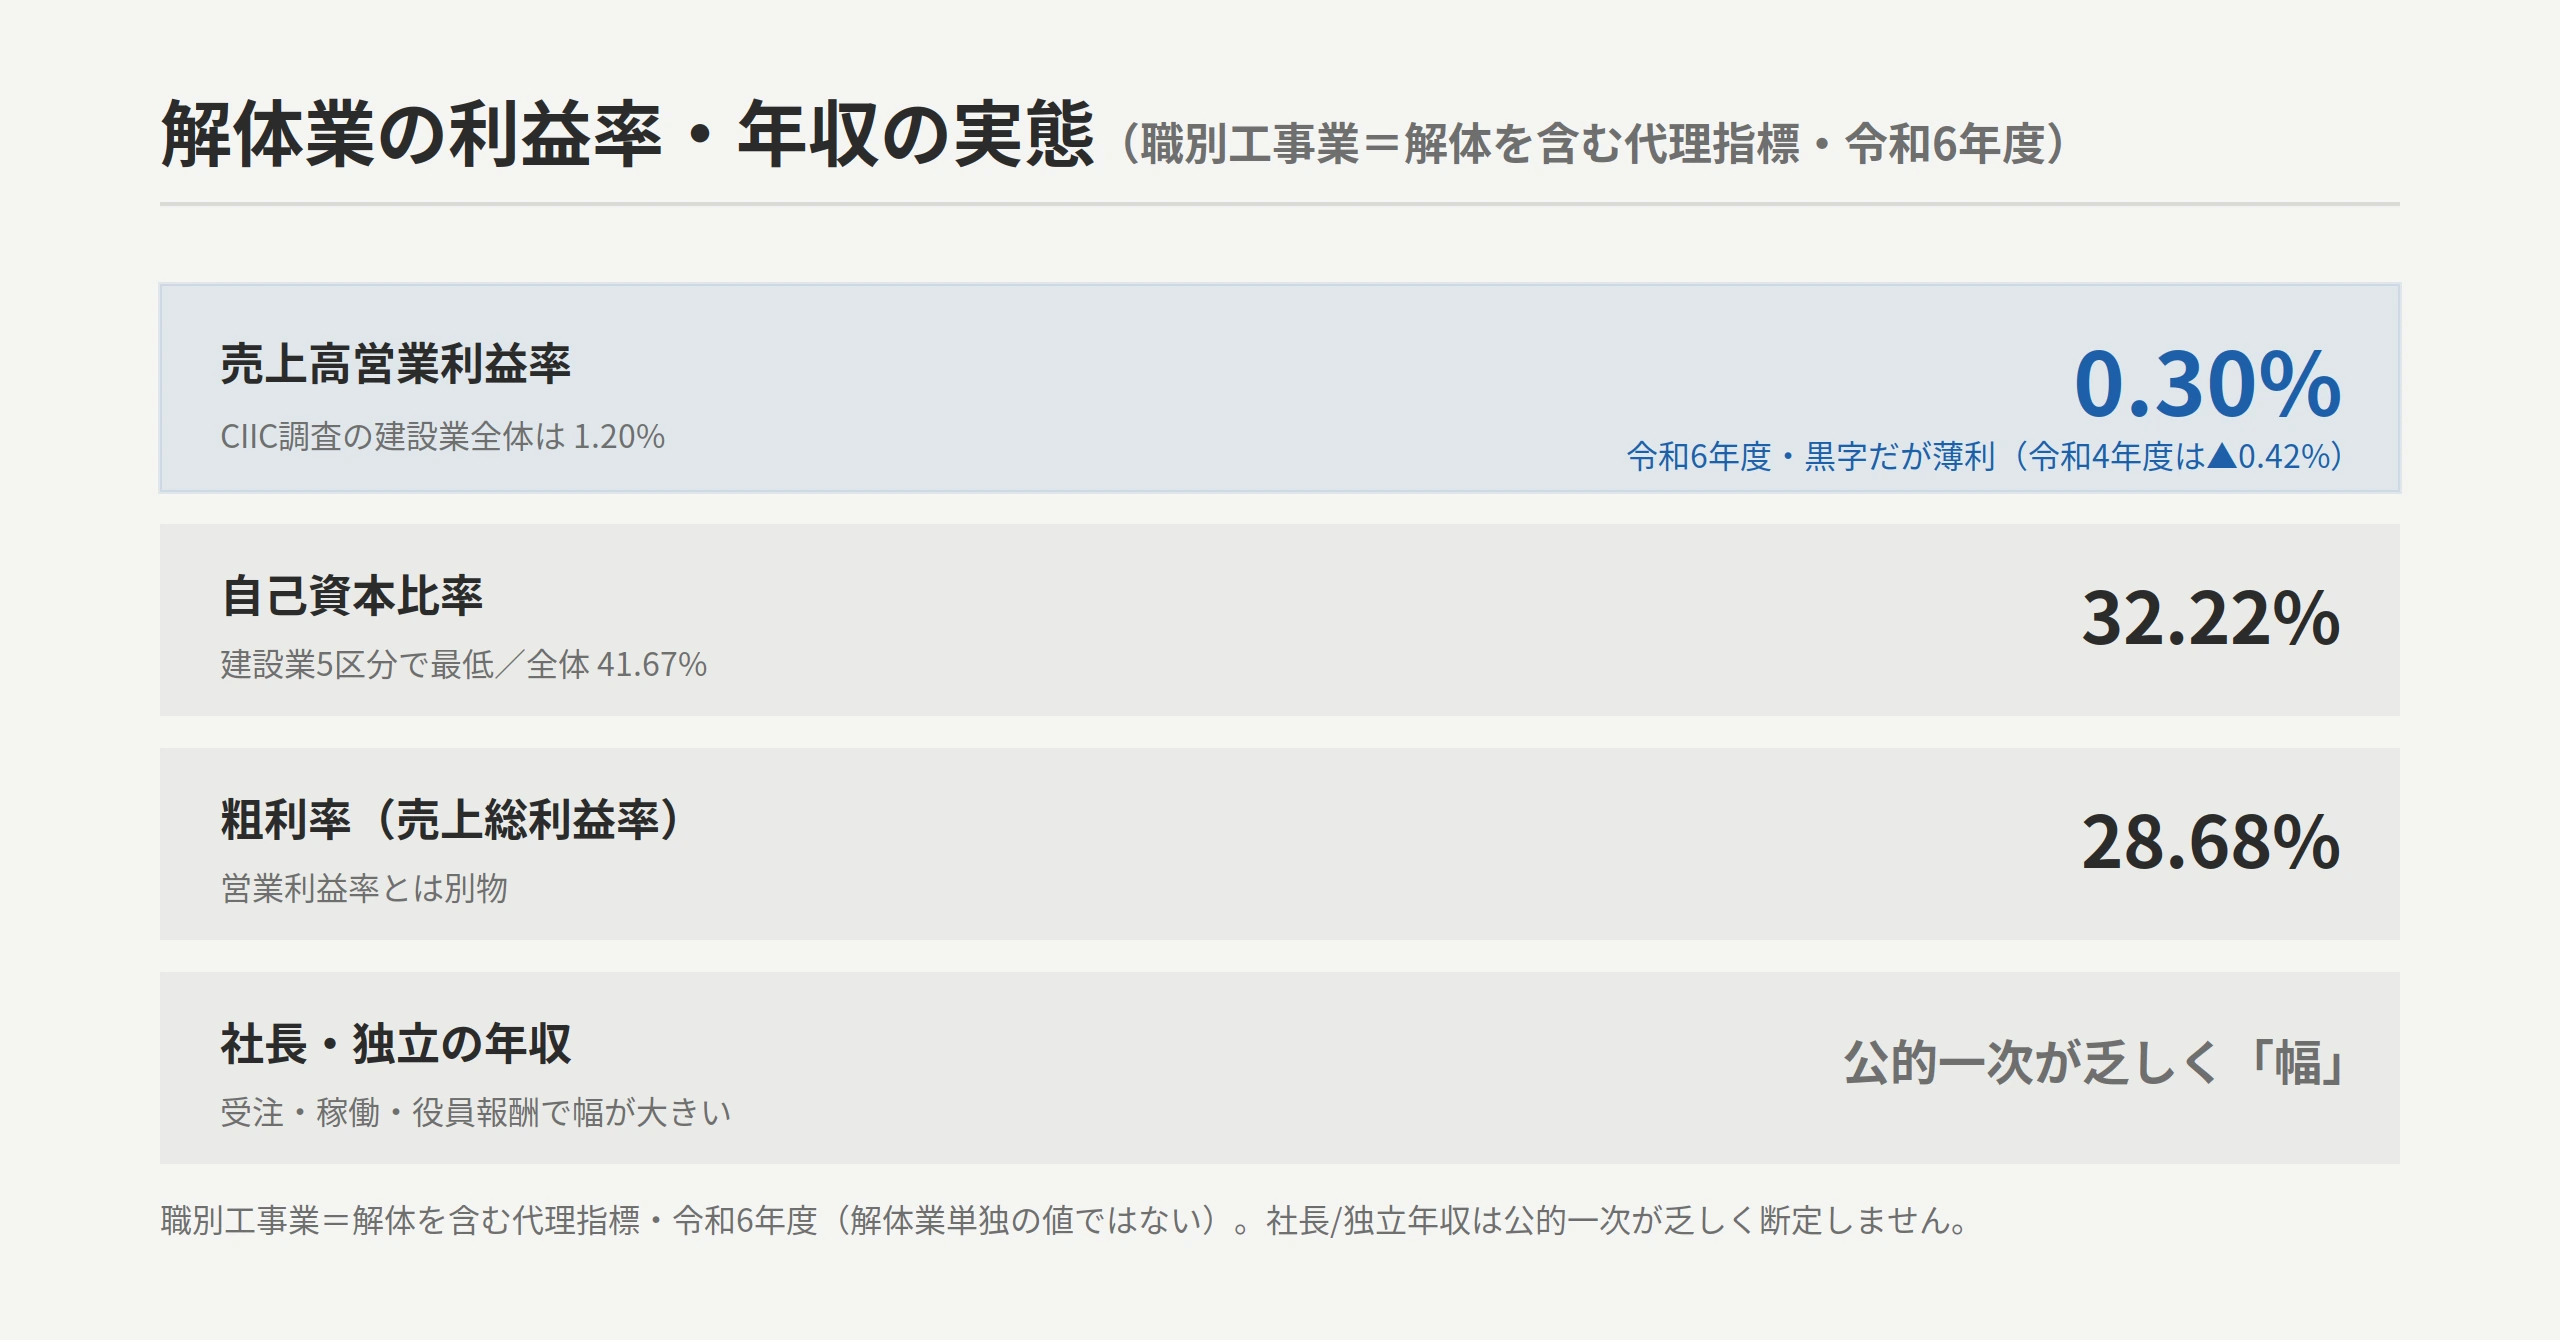 図解F1:解体業の利益率・年収の実態(職別工事業=解体を含む代理指標・令和6年度)。売上高営業利益率 0.30%(建設業全体は1.20%。令和4年度は▲0.42%の営業赤字)/自己資本比率 32.22%(建設業5区分で最低・全体41.67%)/粗利率28.68%とは別物。社長・独立年収は公的一次が乏しく幅で示す。数値は本文・出典準拠。
【M&A・投資視点】薄利の業種をどう評価して買うか/どう磨けば高く売れるか
営業利益率が令和6年度で0.30%(令和4年度は▲0.42%の営業赤字)と、職別工事業の平均がほぼ収支トントンの薄利業種を、買い手はなぜ買うのでしょうか。答えは、決算の利益率(平均ではごくわずか)でなく“正常収益力”(役員報酬・私的費用を引き直した実態利益)と、許可・有資格者・産廃連携・元請取引という“見えない資産”で評価するからです。平均では利益がほとんど残らない業種こそ、正常収益力に引き直し、規模・許可・産廃の川下を束ねれば価値が上がる——その仕組みを解きます。
買い手が薄利の会社を見る順 — チェックポイント3つ
- 利益率の質=正常収益力への引き直し。前節のとおり、中小解体は社長役員報酬・私的費用・節税対策・一過性損益で営業利益が圧縮されがちです。買い手はこれらを調整した正常収益力(実態利益)を見て、薄い決算利益が「実力」か「圧縮」かを見極めます[C-06]。
- 許認可・有資格者・産廃連携。建設業許可(解体工事業)・解体工事業登録・産廃の収集運搬/処分許可・経営業務管理責任者/専任技術者・1級施工管理技士など——薄利でも「買えば取り込める資産」が評価を左右します(解体では有資格者が1名増えるだけで評価が数千万円単位で動くこともあるとされます)[C-07]。許可の承継可否は許可・有資格者ごと引き継ぐ承継の実務で逆引きできます。
- 簿外・薄い自己資本のリスク。自己資本比率32.22%(職別工事業・令和6年度の代理指標)=財務余力が薄く、過大リース、社長の個人保証・個人資産混在、原状回復責任、近隣クレーム・事故歴などは買収監査(DD)の論点になります[C-02][C-10]。
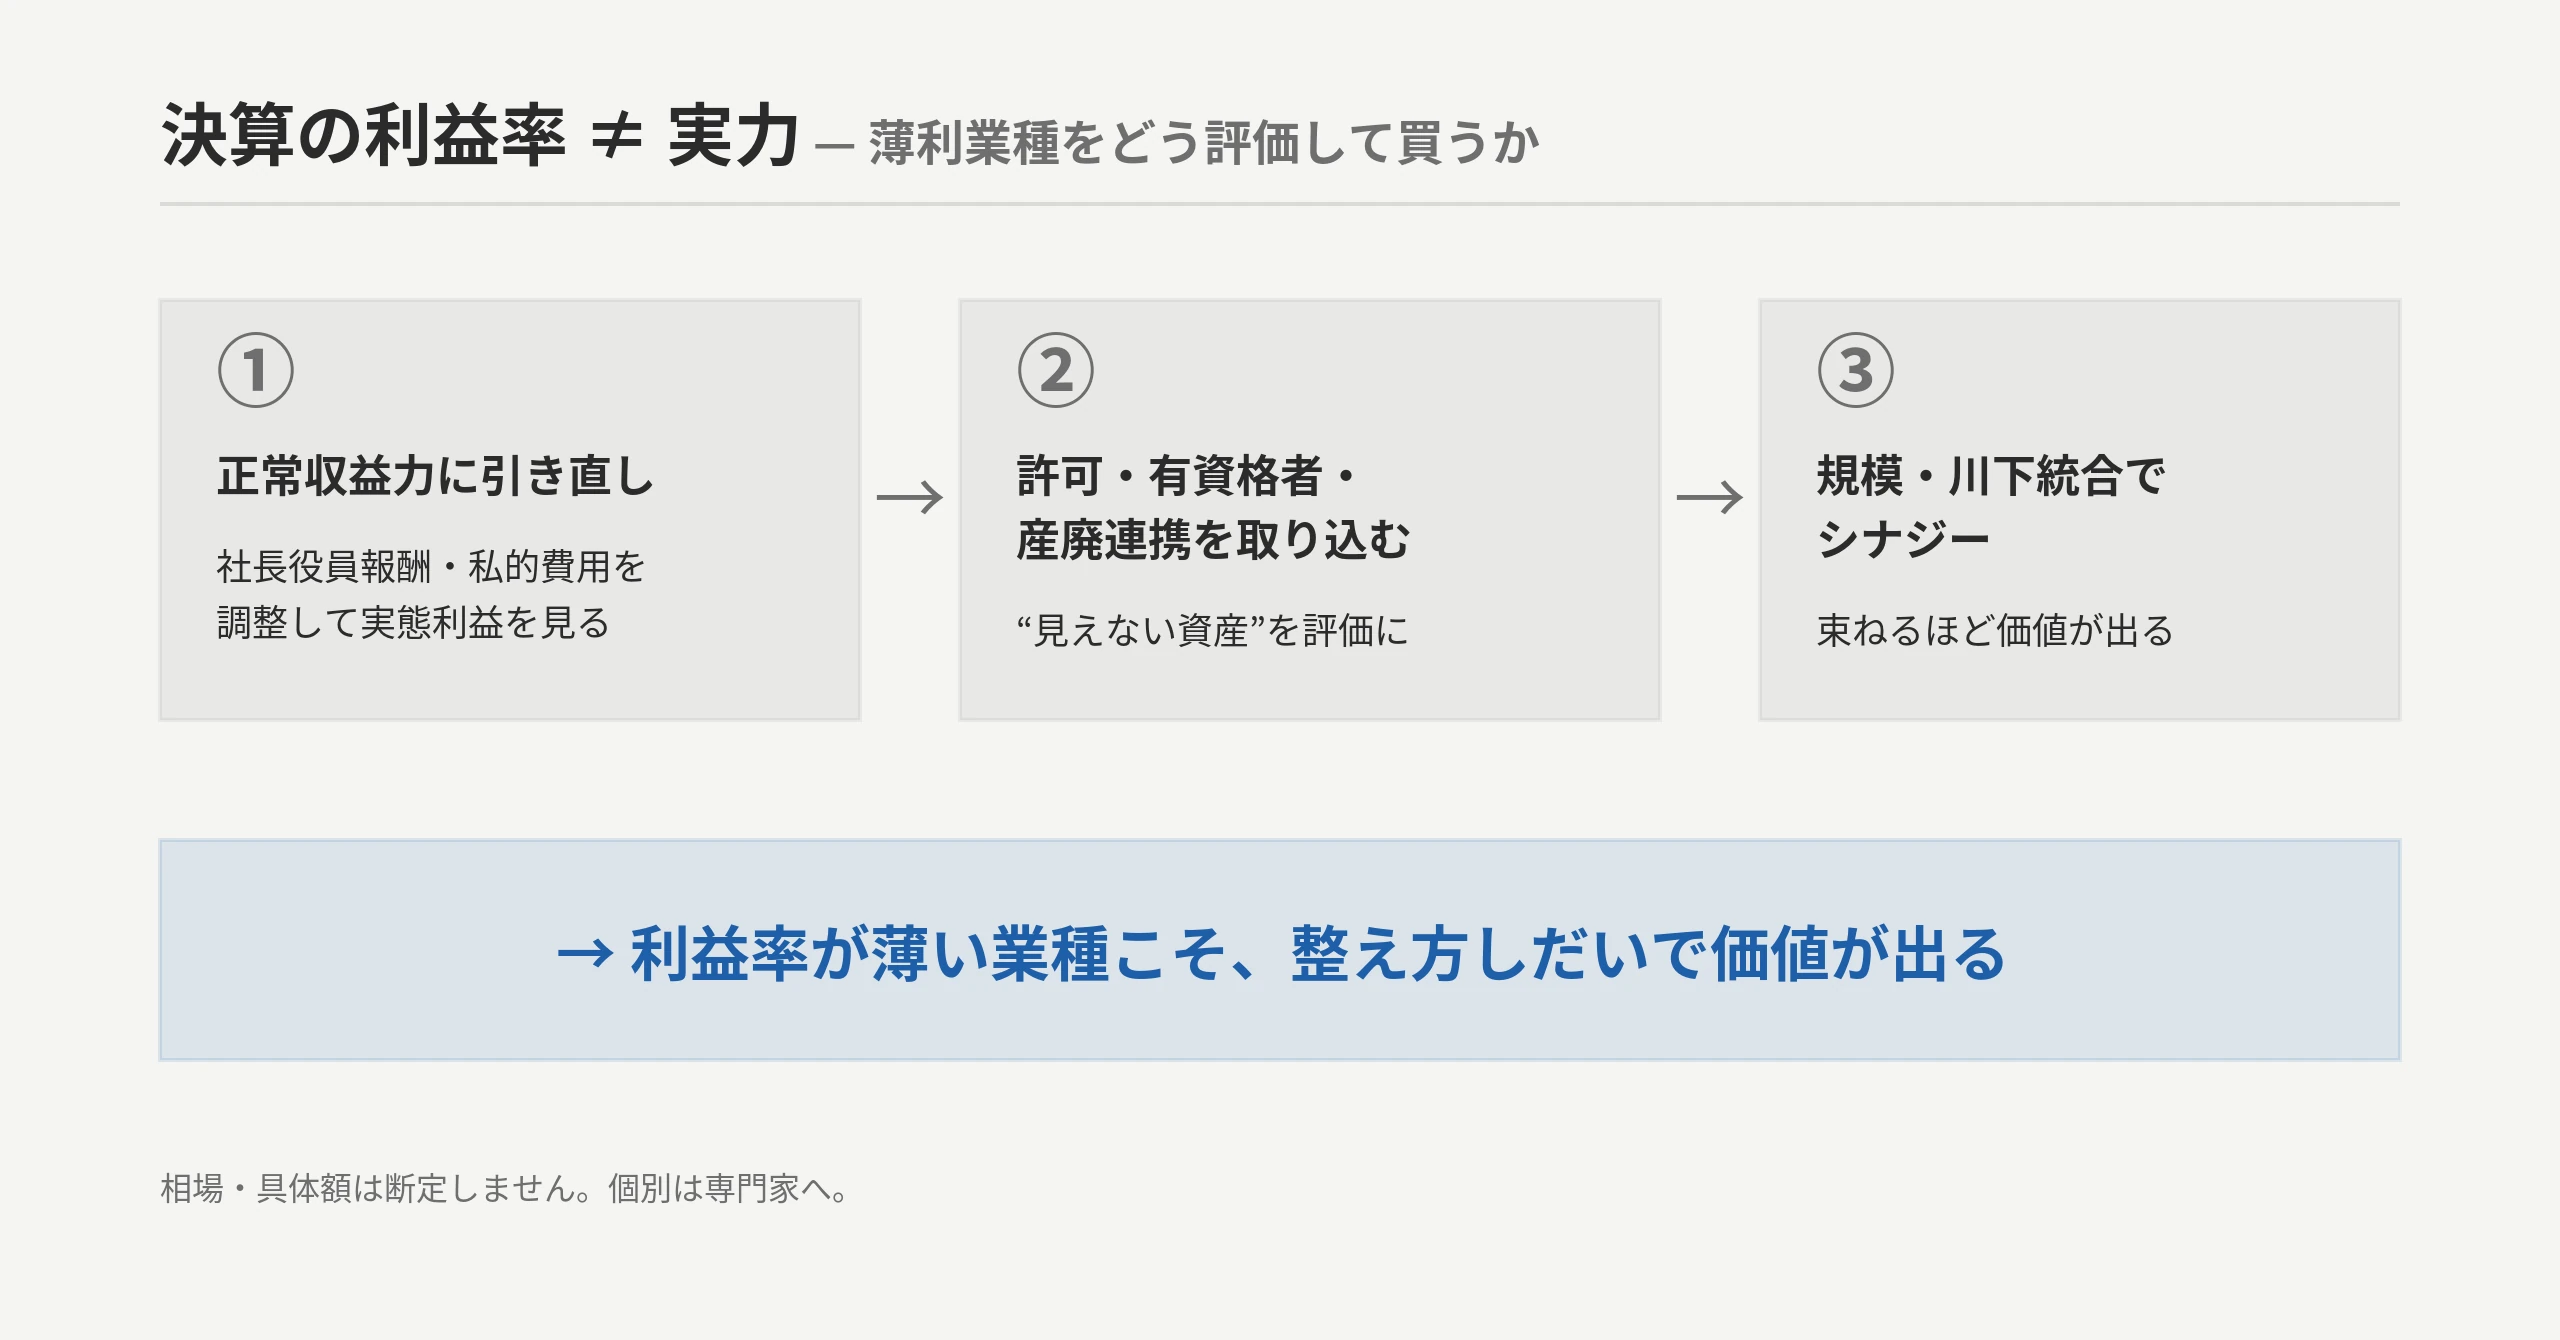 図解F3:決算の利益率≠実力。①正常収益力に引き直し(社長役員報酬/私的費用を調整)②許可・有資格者・産廃連携の取り込み③規模・川下統合でシナジー → 利益率が薄い業種こそM&Aで価値を上げられる。数値・要素は本文・出典準拠。
編集部より:現場では、買い手は決算の営業利益をそのまま信じません
実際の建設・解体領域のM&Aで、買い手が決算書の営業利益をそのまま鵜呑みにすることは、まずありません。中小解体は社長の役員報酬・車両/接待などの私的費用・節税対策で利益が圧縮されているケースが多く、これを引き直した“正常収益力”を見て初めて「買って意味があるか」が見えてきます。逆に、利益率は薄くても、許可・有資格者・産廃連携・優良な元請取引が揃っていれば、規模を束ねたい買い手には十分な価値になります。「儲からない業種だから買わない」ではなく「どこを磨けば価値が出るか」で見るのが現場の目線です。年収◯万円という数字だけを見ても、この“買い手が何に値段を付けているか”は見えてきません。(※本コラムは当社の建設・解体領域におけるM&A実務での一般的な所感です)
売り手が財務を磨いて高く売る — 準備ポイント3つ
- 正常収益力を見える化する。社長個人費用・私的支出・一過性損益を整理し、実態利益を説明できる決算(おおむね3期)に整えます。これが価格交渉の土台になります[C-06]。
- 利益率改善・産廃川下の取り込み。処分費の内製化や連携、元請との優良な継続取引、稼働率・重機の活用改善で営業利益率を底上げします[C-08]。
- 許可・有資格者・個人保証の整理。許可・有資格者という“見えない資産”を棚卸しして見える化し、個人保証・個人資産混在を解消しておきます[C-07][C-10]。
薄利でもM&Aで取り込む「買い手妙味」
利益率が薄く、単独では伸ばしにくい業種でも、買い手が規模(受注・稼働)・許可・産廃の川下統合を束ねればシナジーで価値を上げられます[C-11]。産廃・運送・ゼネコン・不動産といった買い手が、なぜ・どのように解体会社を買うのかは、誰が・なぜ解体会社を買うのか(買い手タイプ別事例)で整理しています。
相場の算定と手取りの考え方
「いくらで売れるか」の算定式(年買法=時価純資産+営業利益の数年分/EBITDA倍率)の詳細は、解体会社のM&A相場・年買法/EBITDAの算定式に譲ります。本記事で押さえておきたいのは、営業利益が薄い分、年買法では「正常収益力をどう引き直すか」が価格を大きく左右するという点です(年買法の年数は案件で幅があり、希望額=成約額ではありません)[C-12]。企業価値の算定の考え方と正常収益力の見方は、企業価値の算定(年買法/EBITDA/DCF)と正常収益力の見方で詳しく解説しています。建設業全般のM&A・許可承継の全体像は建設業のM&A・許可承継の全体像も参考になります。
手取り(税引後)について。個人株主が株式売却で得た利益には、申告分離課税で税率20.315%(所得税15%+復興特別所得税0.315%+住民税5%)が課されます[C-13](計算は取得費等で変わるため税理士へ)。なお「M&Aで事業承継税制を使って節税できる」は正しくありません。事業承継税制(贈与・相続による株式取得の納税猶予制度)は親族内・社内承継の制度で、第三者へのM&A売却とは別物です[C-14]。混同しないようにしてください。
自社の場合を確認する 事業の種類と状況から、売却価格の目安と価値を左右するポイントを確認できます。→ 事業価値を確認する
実際の市場を見る いま掲載中の解体の売却案件を確認できます。→ 解体の売却案件を見る
掲載中の案件は建設・不動産・住宅のM&A案件一覧(解体で検索)からご覧いただけます(解体専用の区分はないため、建設・不動産・住宅のLPと「解体」検索でお探しください)。
よくある質問(FAQ)
Q1. 解体業は儲かりますか?利益率はどのくらいですか? A. 代理指標(解体工事を含む職別工事業・CIIC 令和6年度)では、売上高営業利益率は0.30%で、建設業全体(1.20%)を大きく下回る薄利です。令和4年度は▲0.42%(営業赤字)、令和5年度は▲0.11%で、令和6年度にわずかに黒字へ戻りました[C-01]。自己資本比率も32.22%と建設業5区分で最も低い水準です[C-02]。CIICの集計対象は経営状況分析を申請した建設業専業の法人で、小規模な解体事業者全体を代表するとは限りません[C-01]。ただし決算の利益率は社長役員報酬や私的費用で圧縮されていることも多く、これを引き直した正常収益力で見ると評価は変わります[C-06]。
Q2. 解体業の社長・経営者の年収はいくらくらいですか? A. 解体単独の社長年収を出す公的な一次統計は乏しく、一律の数字では語れません[C-04][C-05]。役員報酬は会社規模・利益・節税方針で大きく変動します。近似として建設業全体の賃金を見ると、賃金構造基本統計調査 令和6年で正社員・正職員(男女計)の月額は約35万円ですが[C-05]、これは雇用労働者の賃金で社長年収ではありません。求人・民間調査の数字は出どころに留意してご参照ください。
Q3. 「解体の利益率は20%」と聞きました。本当ですか? A. その数字の多くは粗利率(売上総利益率)を指していると考えられます。CIIC(令和6年度)でも職別工事業の粗利率は28.68%ありますが、外注費・処分費・販管費まで引いた後の営業利益率は0.30%にとどまります(令和4年度は▲0.42%で、職別の平均は営業赤字でした)[C-01][C-03]。粗利率と営業利益率は別物で、「20%」を営業利益率として受け取らないよう注意してください。
Q4. 解体業で独立・一人親方になると年収はどのくらいですか? A. 解体単独の公的統計は乏しく、受注・稼働・外注・経費の取り方で幅が極めて大きくなります[C-04][C-05]。手がかりとして建設業全体の月額賃金は令和6年で約35万円ですが[C-05]、独立の手取りはここから外注費・重機費・社会保険・税を引いた後に残るもので、「独立すれば年収◯◯万円」と断定できる性質の数字ではありません。
Q5. 利益率が低いのに、なぜ買い手がつくのですか?高く売るには財務をどう整えればいいですか? A. 買い手は決算の利益率でなく、社長役員報酬・私的費用を引き直した正常収益力と、許可・有資格者・産廃連携・元請取引という“見えない資産”で評価するからです[C-06][C-07]。利益率が薄い業種でも、規模・許可・産廃の川下を束ねればシナジーで価値が上がります[C-11]。高く売るには、①個人費用を整理して正常収益力を見える化する②利益率を底上げする③許可・有資格者・個人保証を整理する、の3点が効きます[C-06][C-08][C-10]。個別の財務・税務判断は税理士・専門家へご相談ください。なお、解体業へ「独立で参入する」か「会社を買って参入する」かの比較は解体業に参入するなら独立かM&A買収かで扱っています。
まとめ — 「儲かるか」を「いくらで買う/売れるか」に変える
最後に要点を3つ。
- 解体業の利益率は薄い。一次統計では職別工事業(解体を含む代理指標・令和6年度)の営業利益率は0.30%(建設業全体1.20%。令和4年度は▲0.42%の営業赤字)、自己資本比率は建設業5区分で最も低い32.22%です[C-01][C-02]。粗利率は28.68%もあるのに営業段階ではほとんど残らず、「利益率20%」の多くは粗利率を指し、営業利益率とは別物です[C-03]。
- 年収は幅で見る。解体単独・社長年収の公的一次は乏しく、建設業全体の月額賃金(令和6年で約35万円)で近似するしかありません。受注・稼働・役員報酬で大きく変わり、一律には語れません[C-04][C-05]。
- 薄利でも買い手は付く。決算の利益率でなく正常収益力と許可・有資格者・産廃連携で評価されるからです[C-06][C-07]。利益率が薄い業種こそ、規模・許可・川下を束ねれば価値が上がります[C-11]。
出口の問い直しチェックリストにすると、こうなります。
買い手の方
- 決算の営業利益を、社長役員報酬・私的費用を引き直した正常収益力で見直したか
- 許可・有資格者(経管/専技)・産廃連携・元請取引という“見えない資産”を確認したか
- 自己資本比率の低さ・個人保証/個人資産混在・原状回復責任などのDD論点を点検したか
売り手の方
- 社長個人費用・一過性損益を整理し、正常収益力を説明できる決算3期に整えたか
- 処分費の内製化・連携、元請取引、稼働率改善で利益率を底上げできるか検討したか
- 許可・有資格者・個人保証を棚卸しして“見えない資産”を見える化したか
買い手は「儲かるか」を「いくらで買う価値があるか」に、売り手は「利益が薄いから売れない」を「財務を磨けば高く売れる」に——問いを変えることから始めたいところです。相場の算定式は解体会社のM&A相場・売却価格の目安、誰が買うのかは解体業M&A事例集、許可の承継は許可承継の実務、業界の全体像は解体業の将来性をご覧ください。
免責
本記事は解体業の利益率・年収およびM&Aに関する一般的な情報提供を目的としたものであり、特定の利益率・年収・査定額・成約・売却を保証するものではありません。記載した利益率・自己資本比率は職別工事業(解体を含む代理指標)・令和6年度決算の値(推移として令和4・5年度を併記)であり、解体業単独の数値ではありません。CIICの集計対象は経営状況分析を申請した建設業専業の法人(大会社を除く)で、中小事業者全体を代表するとは限りません。年収は建設業全体・関連職種の賃金統計による近似で、実際の社長・独立・一人親方の収入は会社規模・受注・稼働・役員報酬の取り方により大きく異なります。個別の財務評価・税務の取り扱いは税理士、許認可の承継可否は行政書士・許可行政庁、契約・法務に関する事項は弁護士へご相談ください。本記事には当社サービス(事業価値の確認・案件情報)へのご案内を含みます。
出典
- [C-01][C-01注] 職別工事業(解体を含む代理指標)の売上高営業利益率 令和6年度0.30%(建設業全体1.20%、設備工事業2.53%。業種別では設備が最高・建築▲0.03%が最低)/推移:令和4年度▲0.42%(営業赤字)→令和5年度▲0.11%→令和6年度0.30%/職別工事業に解体工事が含まれる分類/集計対象は経営状況分析を申請した建設業専業の法人(大会社を除く)— 建設業情報管理センター(CIIC)「建設業の経営分析(令和6年度)」(令和8年2月発行)図表14・調査の概要・職別詳細(図表76): https://www.ciic.or.jp/wp-content/uploads/2026/02/bunseki_R06.pdf (確認日 2026-10-22)/令和4年度の値は「建設業の経営分析(令和4年度)」図表14: https://www.ciic.or.jp/wp-content/uploads/2024/01/bunseki_R04.pdf
- [C-02] 職別工事業の自己資本比率 32.22%(建設業5区分で最低/全体41.67%・令和6年度。令和4年度は29.79%)— CIIC「建設業の経営分析(令和6年度)」図表25: https://www.ciic.or.jp/wp-content/uploads/2026/02/bunseki_R06.pdf (確認日 2026-10-22)
- [C-03] 「解体の利益率20%」の多くは粗利率(職別工事業の売上高総利益率 令和6年度28.68%・全体26.50%)で営業利益率(令和6年度0.30%)とは別物/粗利・営業利益の定義 — CIIC「建設業の経営分析(令和6年度)」図表15・比率の解説: https://www.ciic.or.jp/wp-content/uploads/2026/02/bunseki_R06.pdf (確認日 2026-10-22)
- [C-04] 解体業単独の財務・年収を直接出す官庁統計は存在しない(経済センサス細分類0796「はつり・解体工事業」は公開表が小分類079単位)— e-Stat 日本標準産業分類0796/令和3年経済センサス‐活動調査: https://www.e-stat.go.jp/stat-search/files?tstat=000001011429
- [C-05][C-05注] 建設業 正社員・正職員(男女計)の月額賃金 約35万円(356.5千円)/産業計 約37万円(372.3千円・令和6年6月分)/解体単独・社長年収ではなく雇用労働者の賃金 — 厚生労働省「賃金構造基本統計調査(令和6年)」概況 第6-3表・第5-1表: https://www.mhlw.go.jp/toukei/itiran/roudou/chingin/kouzou/z2024/index.html / 職種別所在: https://www.e-stat.go.jp/stat-search/files?tclass=000001225447&cycle=0
- [C-06] 中小解体は社長役員報酬・私的費用・節税で営業利益が圧縮されがちで、買い手は正常収益力(実態利益)に引き直して評価する — M&A専門解説(T3・attributed)+当社の建設・解体領域M&A実務知見
- [C-07] 薄利でも許可・有資格者(経管/専技・1級施工管理技士)・産廃連携・優良元請取引という“見えない資産”が評価を左右する(有資格者1名で評価が数千万円単位で動くことも)— CINC Capital/mastory/M&A総研/船井総研(T3・attributed): https://www.cinc-capital.co.jp/column/industry/demolition-ma / https://mastory.jp / https://www.masouken.com / https://ma.funaisoken.co.jp
- [C-08] 解体は外注費・産廃処分費・重機/リース・人件費が原価の中心で、元請の値下げ圧と価格競争(薄利多売構造)が営業利益率を押し下げる — CIIC「建設業の経営分析(令和6年度)」比率の解説(薄利多売)・図表7の考察(労働集約型): https://www.ciic.or.jp/wp-content/uploads/2026/02/bunseki_R06.pdf (確認日 2026-10-22)
- [C-09] 職別工事業(解体含む近似)の倒産 736件(前年比+16.0%)— 東京商工リサーチ「建設業の倒産」: https://www.tsr-net.co.jp/data/detail/1200839_1527.html
- [C-10] 自己資本比率の低さ(職別32.22%・令和6年度の代理指標)=財務余力が薄く、過大リース・個人保証/個人資産混在・原状回復責任・近隣クレーム履歴が買い手のDD論点 — C-02(CIIC)+M&A専門解説(T3・attributed)+当社実務知見
- [C-11] 利益率が薄い業種でも、買い手が規模・許可・産廃の川下統合を束ねればシナジーで価値を上げられる(買い手妙味)— M&A事例の買い手タイプREF+当社実務知見(T3・attributed)
- [C-12] 相場の算定式(年買法=時価純資産+営業利益の数年分/EBITDA倍率)の詳細は別記事へ。営業利益が薄い分、正常収益力の引き直しが価格を左右(年買法の年数は案件で幅・希望額≠成約額)— マクサスM&A/プルータス・コンサルティング(T3・attributed): https://www.maxus.co.jp/columns/3725 / https://www.plutusmaad.jp
- [C-13] 個人の株式譲渡益は申告分離課税20.315%(所得税15%+復興特別所得税0.315%+住民税5%・令和7年4月1日現在)— 国税庁 タックスアンサー No.1463: https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1463.htm
- [C-14] 事業承継税制(贈与・相続による株式取得の納税猶予制度)は親族内・社内承継の制度で第三者へのM&A売却とは別物 — 中小企業庁 法人版事業承継税制(特例措置)/国税庁 No.4148: https://www.chusho.meti.go.jp/zaimu/shoukei/shoukei_enkatsu_zouyo_souzoku.html